

威尔鑫·视界 ׀ 八月经济金融
威尔鑫·视界 ׀ 八月经济金融
2026年09月01日 威尔鑫投资咨询研究中心首席分析师 杨易君
此篇涉及金银、原油、商品、美股、A股、美元市场,以及宏观经济、地产运行信息解读。仅金银市场信息相对详细,其余信息趋简略,重在表达核心观点或概意,总字数近两万字。
阶段金银市场-应在强制买家买进时(空头被动止损)卖出
金价相较于贵金指数过强,似五月贵金指数相较于金价过强,都是风险信号。阶段金价大幅上行之后,与贵金指数比值同向继续明显上行,应注意金价阶段或中期见顶风险。阶段金价大幅下跌之后,与贵金指数比值同向继续下跌,应关注金价阶段或中期见底机会
美元宏观趋于破位下行,与2021年的相似性渐行渐远。当前基金在六大外汇期货市场中的美元净多持仓,依然位于历史绝对高位区
欧元十足给力,美元涨势乏力;欧元给力不足,美元异常上涨,都是美元可能周期见顶的参考信号
黄金牛市途中卖压强化与反弹途中卖压强化的市场含义不同
七月深成指与宏观经济概况
银价上涨主要缘于空头被动止损,非多头主动增仓,故上涨持续性弱
金价为何涨势更强,因基金多头积极主动做多,非空头被动止损
近年,谁,最憎厌黄金?!
如何识别八月金银市场顶部,并精准多翻空
整个金融行业经营状况较好,成为A股市场结构性行情过热之后的降温器,结构性过冷之后的稳定器。当前A股没有系统性风险,目前市场位于趋势支撑位,构成结构性做多机会。
如何改善经营状况落后的私营企业营运环境?
全国地产周期运行状况
八月金银贵金属
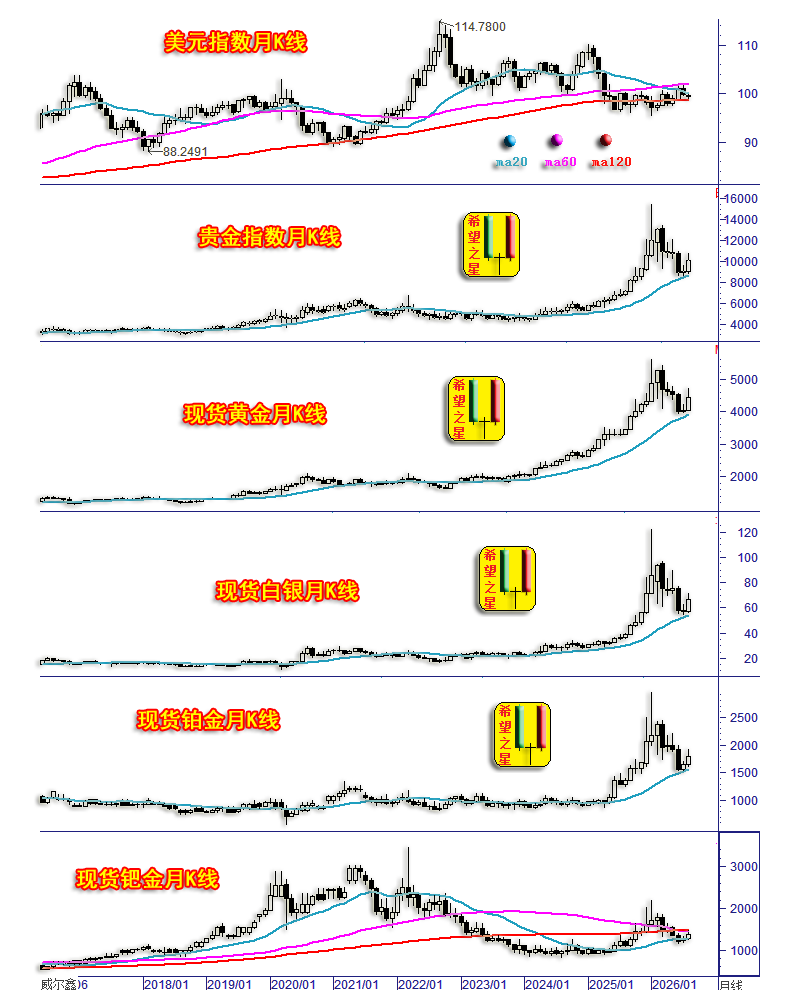
国际现货金价以4040.70美元开盘,最高上试4696.16美元,最低下探4019.09美元,报收4446.59美元,上涨405.5美元,涨幅10.03%,振幅16.75%,月K线呈强势冲高回软长阳线。年内上涨3.07%。
美元指数以99.71点开盘,最高上试100.07点,最低下探98.55点,报收99.40点,下跌380点,跌幅0.38%,振幅1.52%,月K线呈振幅震荡小阴线。年内上涨1.20%。
wellxin贵金指数(金银钯铂)以9002.32点开盘,最高上试10698.16点,最低下探8865.89点,报收10051.53点,上涨1057.08点,涨幅11.75%,振幅20.37%,月K线呈强势冲高回软长阳线。
国际现货银价以57.69美元开盘,最高上试71.16美元,最低下探56.54美元,报收66.52美元,上涨8.90美元,涨幅15.44%,振幅25.38%,周K线呈强势冲高回软长阳线。年内下跌6.66%。
现货铂金上涨9.15%,振幅18.31%,报收1793.53美元。年内下跌12.69%;
现货钯金价格上涨7.42%,振幅18.06%,报收1366.50美元。年内下跌14.87%;
六七八月金银、贵金属总体在20月均线位置获得有效支撑。八月金银价格虽涨幅较大,但却留下长上影,令金银市场前景扑朔迷离,且似蒙阴。然对比美元指数K线形态观察,八月金银、贵金属市场表现并不弱,但年内整体依然偏弱,唯金价稍有涨幅。
八月金银、贵金属为何大幅冲高回落,能否前瞻性识别?我们精准地对此进行了有效识别,且“综合”在国际现货金价4650美元附近及以上,国际现货银价70.8美元附近及以上,战术性实施了多翻空。即便是稳健型投资者,我们也建议如此操作。也就是说,我们对月末金银价格上涨目标位,以及可能出现大幅回调的判断即准确且肯定。不少七月新客沪在国际现货金价4000美元附近或下方,国际现货银价57美元下方抄底后,分别“综合”在金价4650美元附近及以上,银价70.80美元附近及以上(优化后的空头实际成本在72美元以上)尽数多转空,目前空头持仓亦快速形成了巨大浮盈。
在8月22日威尔鑫内讯中笔者指出,如果金银价格就此定格月K线,金价将创下26年最大月度涨幅,创下44年第三大月度涨幅。如当时金银动态月K线布林通道信息图示:
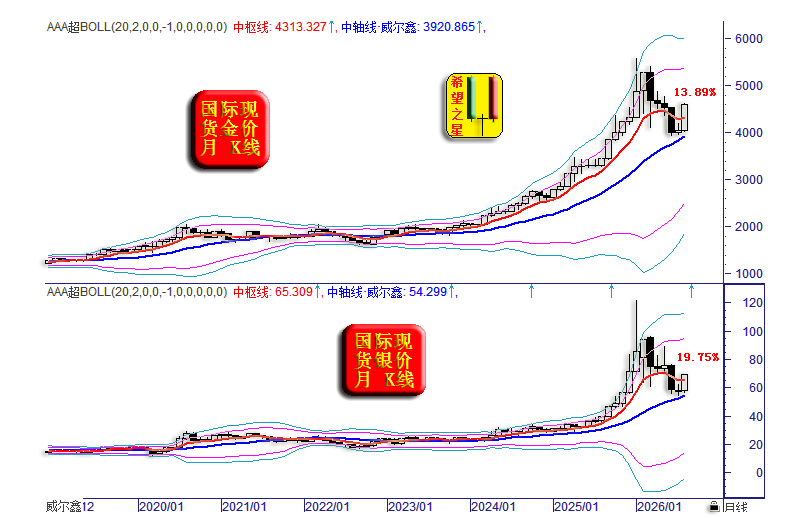
虽然阶段银价表现相对弱于金价,但绝对涨幅依然大于金价。金价月度动态涨幅13.89%,银价月度动态涨幅19.75%,表现相当亮眼。
如果金价就此(8月21日)锁定八月涨幅,即八月金价涨幅高达13.89%,这个月度涨幅在44年中排名第三。1982年8月至至今的44年整,此前金价月涨幅锁定超过13%的情况只有三次,分别为:
1982年8月,金价涨幅20.0%整,阶段反弹强阻为前中期熊市波段反弹的38.2%黄金分割理论位;
1999年9月,金价涨幅18.0%整,阶段反弹强阻为前中期熊市波段反弹的50%(二分位)位置;
2008年11月,金价涨幅13.07%,阶段反弹强阻依然为前中期熊市波段反弹的38.2%黄金分割理论位;
若金价就此锁定月涨幅,那么13.89%的月涨幅将超过2008年11月,排名1982年8月至今的44年第3,或排名1999年10月以来的26年多月度涨幅第一。且依然体现为:阶段反弹强阻为前中期熊市波段反弹的38.2%黄金分割理论位。
但是,自1999年10月以来,金价月内最大涨幅超过13%的情况不止一次,包含本月已总计7次,去年10月与今年1月月内最大涨幅皆超13%,唯2008年11月锁定了13%以上的涨幅。由此可见,月末收盘要锁定13%以上的涨幅,不易!或曰,八月金价要守住4600美元收盘,难度不小!
上周,金银价格进一步惯性上涨,令金价月度动态涨幅超过16%,银价月度动态涨幅超过21%,阶段涨势进一步极化:
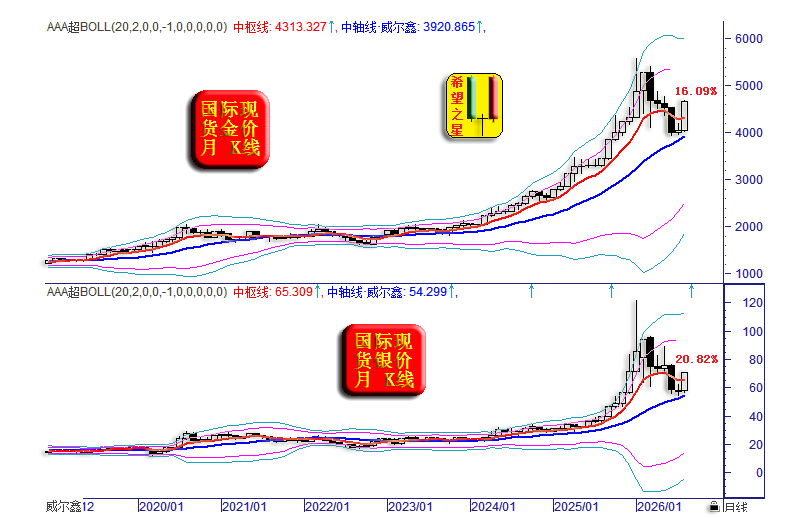
对于金价,已经上涨到了超过笔者理论推导的位置。对于银价,尚未触及到笔者早先推导的至少70.53美元。上周三四,笔者对银价可能相较于金价强势补涨至70.53美元以上的市场盘感越来越强,故周五在金银亚洲盘面低位空翻多,并提醒注意晚间可能在22点美联储主席讲话前再度多翻空,最终按计划成功执行了操作。
阶段金价相较于贵金属涨势过于凌厉时,需警惕风险信号
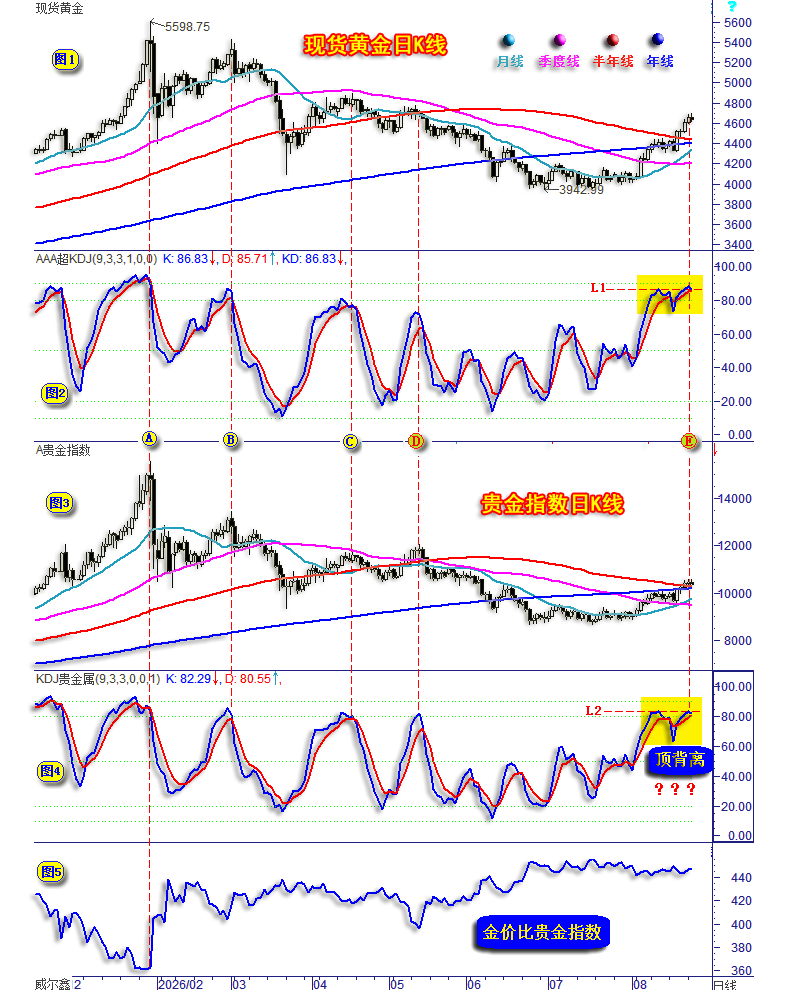
如笔者在8月25日给出的即时快讯分析信息图示,金价或贵金指数出现阶段超买信号后,金价相较于贵金指数过强或过弱,都是市场可能见顶的参考信号。
小图1、2为金价日线与KD指标,小图3、4为wellxin贵金指数(金银钯铂)日线与KD指标,小图5为金价与贵金指数比值关系。
图示A、B、C位置,金价与贵金指数表现总体一致,K线形态与均线位置,KD指标超买卖强度都相似。图示D位置,金价相较于贵金指数偏弱,贵金KD指标进入超买区,但金价KD并未超买,关联表现不一致,金价偏弱,乃贵金属、金价阶段见顶参考信号。
当前E位置同样如此,只是这次金价表现明显强于贵金指数,金价与贵金指数向上突破半年线的强度是参考信号之一。金价KD指标也明显强于贵金KD指标,且贵金KD指标有“顶背离”可能,这依然是阶段金价、贵金属可能见顶的重要参考信号。
小图5中金价与贵金属比值关系在不同阶段的异象,也有市场运行方向参考的奥蜜。奥蜜之一,阶段金价大幅上行后,与贵金指数比值同向继续明显上行,应注意金价阶段或中期见顶风险。阶段金价大幅下跌之后,与贵金指数比值同向继续下跌,应注意金价阶段或中期见底机会。如近月金价日K线,及其与贵金指数比值关系信息图示:
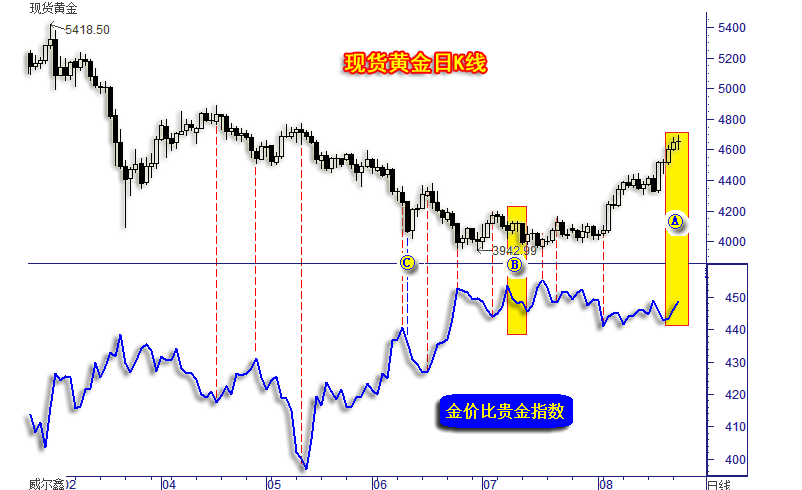
近月,没有出现过一次金价与“贵金指数比值”同向上行的情况,更何况是阶段金价大幅上涨之后,与比值同向上涨。如A区内的本周(8月28日当周)前三个交易日信息图示,在金价继续大幅上行至接近4700美元附近时,比值也明显同向上行,此乃金价、贵金指数阶段,甚至中期见顶的重要参考信号之一。
图中C位置,阶段金价大幅下跌后,与比值继续下跌,注意金价短期、阶段,乃至中期见底机会。由于该位置只是单日信号,故仅构成短期金价见底参考信号。
图中B区,乃中期金价大幅下跌后,持续呈现出与比值关系同向下跌的状况。此时应结合其它更多信息关注金价至少阶段,乃至中期见底机会。这也是我们在七月确定金价中期见底的重要参考信号之一。B区“同向下跌”见底信号刚好与A区“同向上涨”可能构成阶段,乃至中期见顶参考信号相反。近月,金价与贵金指数比值关系除了A、B、C信号异常外,其它没一处异常。
再如八月收市后的最新信息图示:
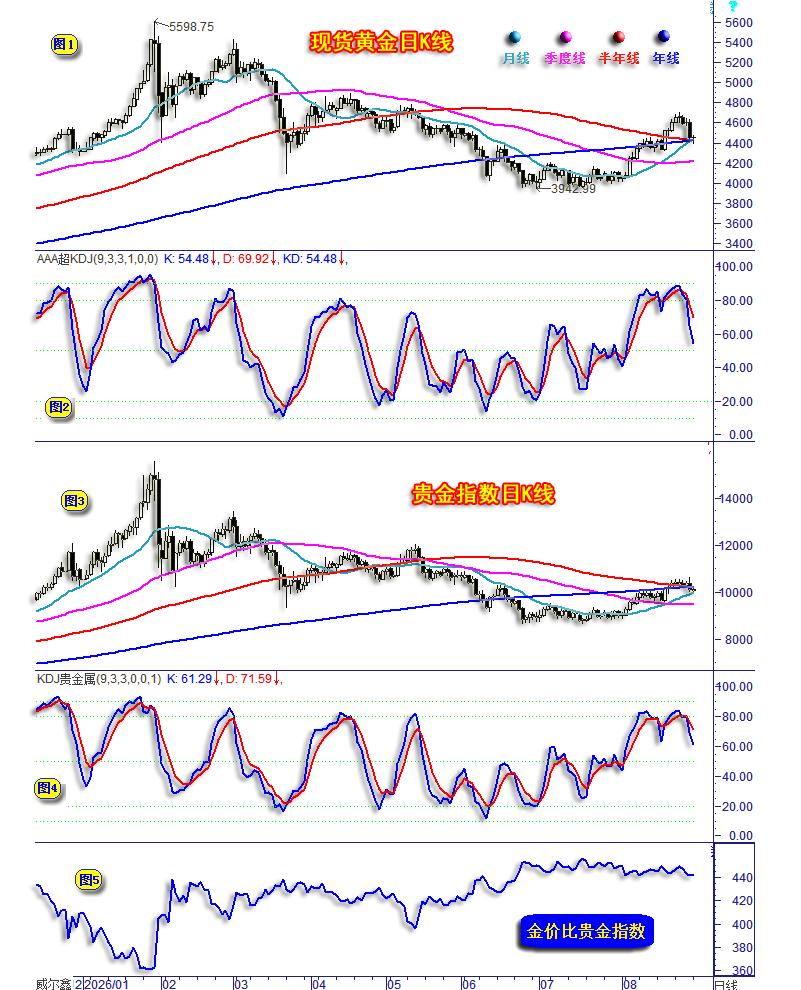
前述分析如期获得市场验证。
阶段金价上涨太快的技术风险信号
关于阶段金价涨速太快的判断当然不止上述信息,如8月22日内讯信息图示:
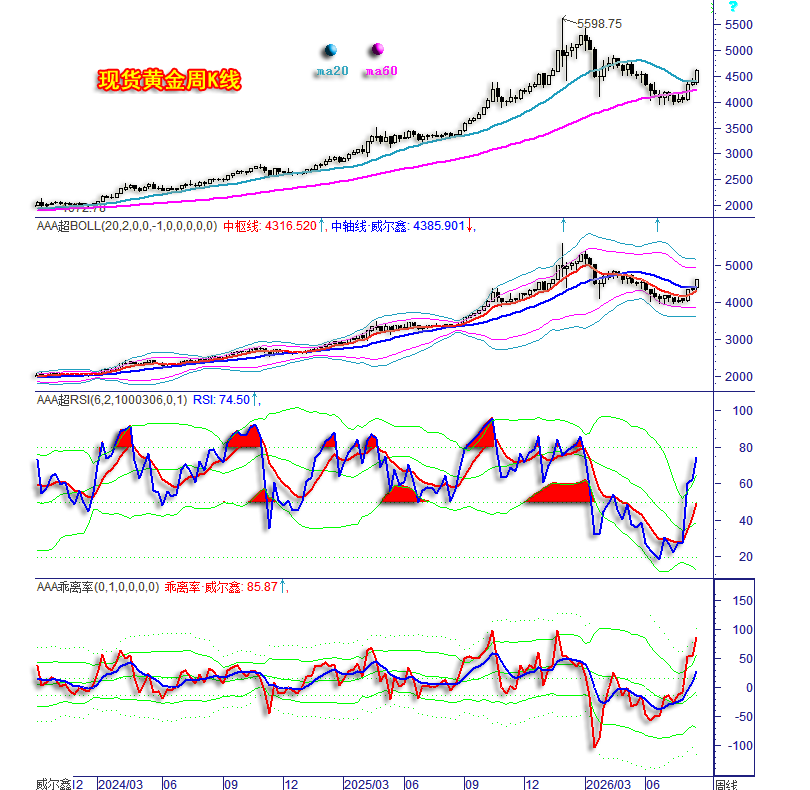
目前20周均线,即周线布林中轨趋势下行,虽本周长阳突破,但笔者认为大幅调整或修正将至。因若月线就此定格,那么市场将继续高度看好黄金市场前景,不利于空头,不利于弱化美元的美国意愿。故如果月末以“和稀泥”的K线形态,留下长上影,投资者后市看多还是看空,会相对纠结。美国当然不希望投资者积极看涨黄金,进而冲击美元信用。
就金价周线RSI、乖离率指标观察,近两周快速上穿上轨,尤其乖离率值重返近两年最高值附近,且中期熊市氛围并未完全改变,说明短期金价上涨过快,注意技术性修正调整风险。
金价涨势远超金融关联环境指引的风险警示
上周一(8月24日),贵金属中唯金价最强,银、钯、铂皆呈几无涨跌的十字星。当金价阶段超买后独秀时,也是短期难以继续上涨的参考信号。5月7至13日,曾见银价独秀,金、钯、铂不跟涨,金银价格对应形成反弹四浪顶。目前金价独秀暂不宜完全类比,只是短期可能确实难以继续上涨。黄金独秀的重要逻辑——避险需求!故金融属性较弱的银钯铂表现不如金价。笔者对此有量化指标,即我们时不时分析的(8月25日金价创阶段最高时的及时信息):金价相较于金融关联环境的偏离度!当金融关联环境并不过于利好金市,金价大幅上涨概因避险需求强化:
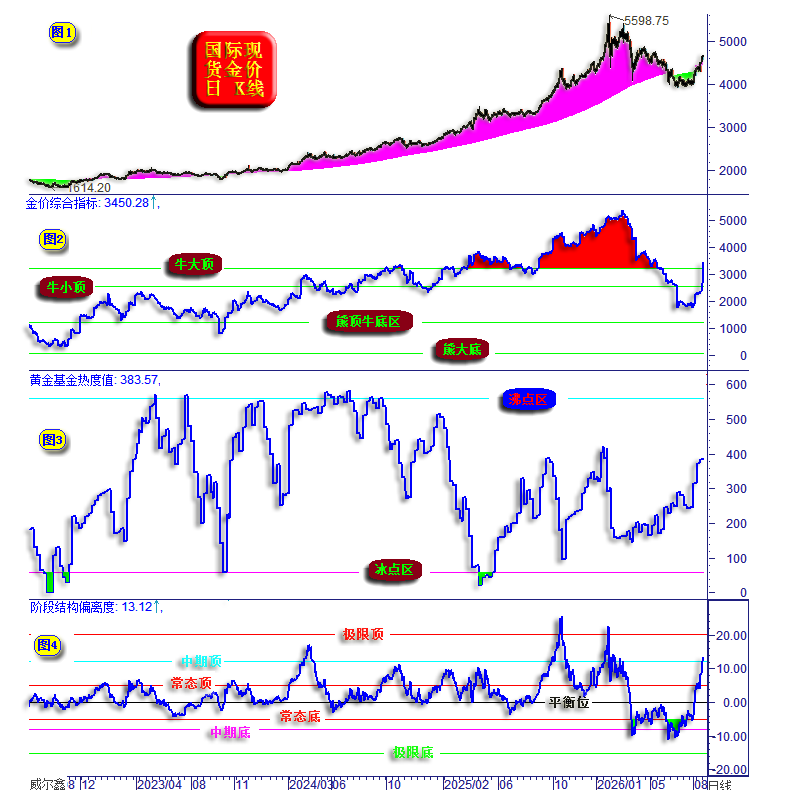
小图4,金价相较于金融关联环境的偏离度,竟然从“中期底”一气呵成上行至“中期顶”。此前笔者类比分析过2006年5月金价调整见底541美元时的行情,认为后期该指标至少会向上触及常态顶。目前金价大幅超越金融关联环境指引,竟然一气呵成向上触及中期顶,短期或阶段见顶可能性极高。
金市能量、动量趋势运行过度的风险信息
早在7月24日分析评论“即便金价宏观大周期见顶 阶段乃至中期也实属超跌”中,笔者从技术面指出留意当前金市中期底。当时黄金市场的趋势、能量背离价位不断改善,如当时金价日K线、MACD趋势、CR能量指标信息图示:
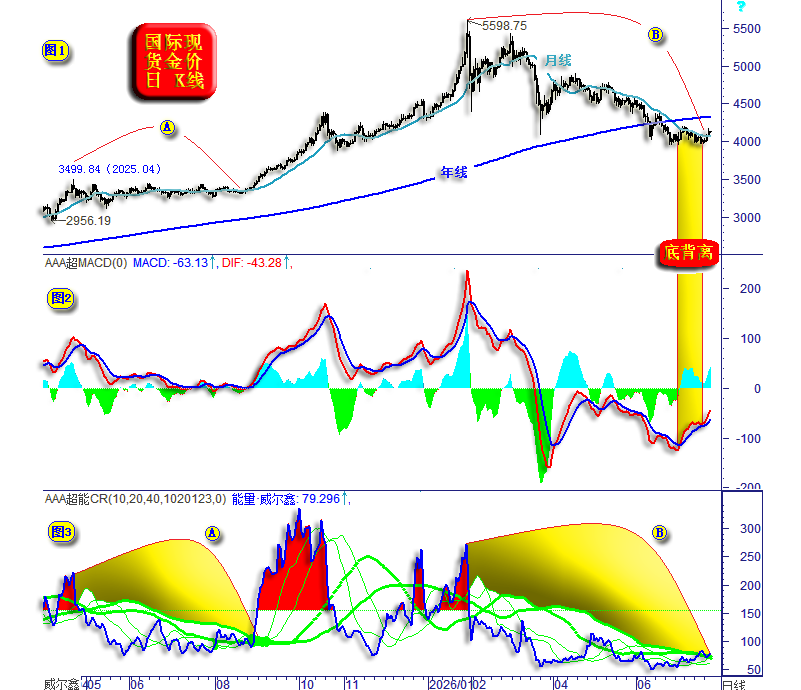
小图1、2结合观察,六月下旬至七月中旬的黄金市场MACD趋势指标在周期低位呈现出相较于金价的见底背离信号。小图1、3结合观察,金价日线CR能量指标在低位正向上突破趋于胶合的主震带、副震带共振阻力区,此乃金市趋势看涨的技术参考信号之一。当时状况与2025年4月金价见顶3499.84美元后的中期强势调整末段特征一样。
随后市场如我们分析判断,金价中期见底后涨势凌厉。但上周市场即呈现出金价阶段上涨到位后的明显超买信号,再如最新信息图示:
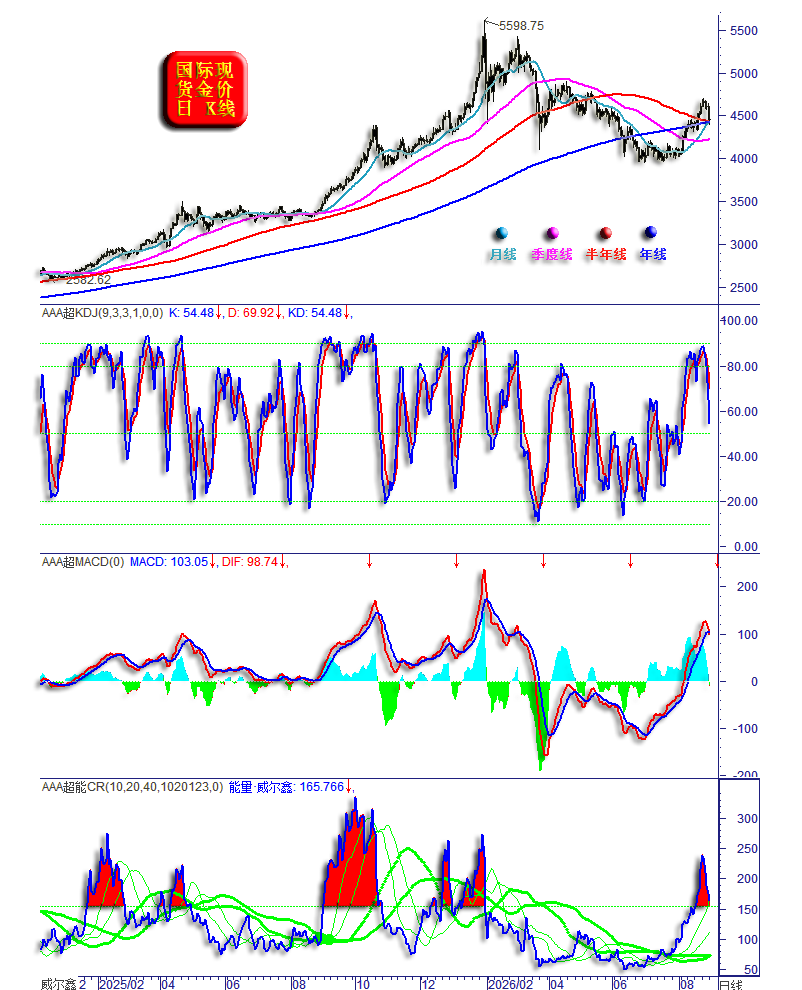
金价日线KD指标创出了一月周期见顶5598.75美元后的最强超买值。MACD趋势、CR能量趋势指标也明显进入阶段风险区。毕竟,当前金市暂宜视为中期大幅下跌之后的修正,非处于迭创历史新高的牛市状态,故当阶段市场超买信号出现后,尤需谨慎。
金价逆美国中期流动性上涨过度的风险警示信息
就金银市场关联环境而言,笔者在8月20日评论“美联储与财政部鹰鸽燕舞 避险需求推动金银价格狂飙”中曾分析过美国中期流动性与金价的运行关系:
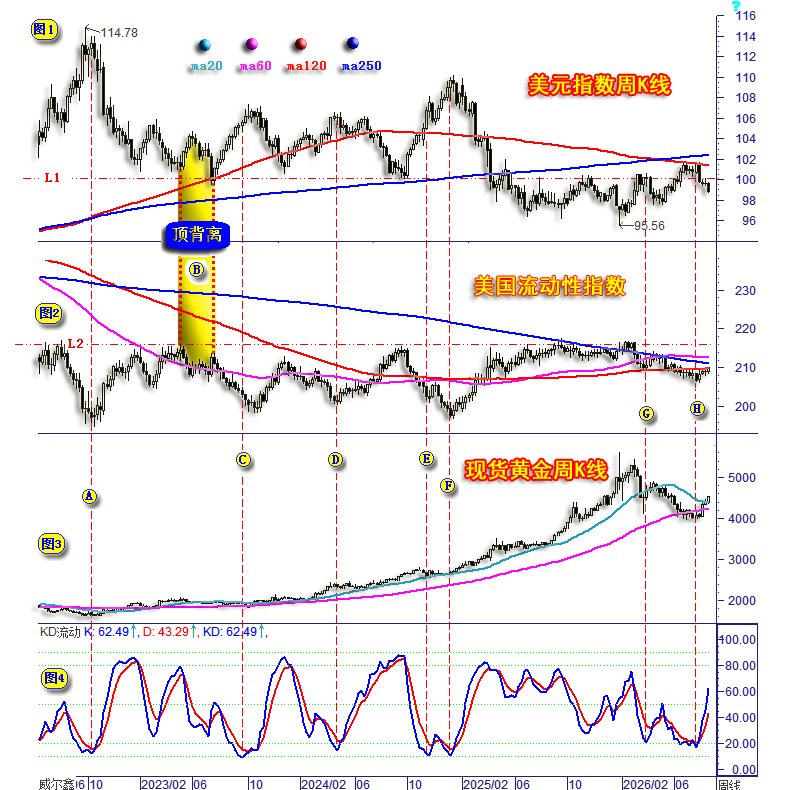
当地缘政治对金银市场影响失色时,二者正相关性很高!就周线观察,虽美国中期流动性紧缩趋缓,但并未向上突破250周均线确认宽松环境的到来。再如8月21日收市后的美国流动性指数与金、银日K线对比信息图示:
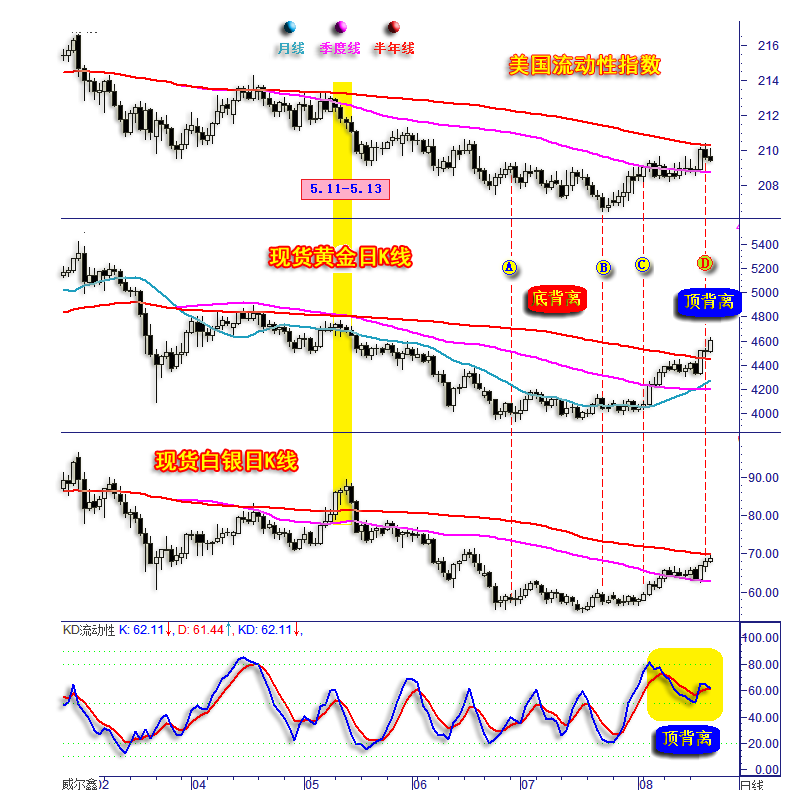
流动性指数与金银日K线正向关联度非常高。然当二者相关性“异常”时,需注意金银市场可能面临转折:
图中AB区间,美国中期流动性趋势下行,对实际应流动性紧缩,理当助力金银价格继续下跌。但AB区间的金银价格呈现逆流动性紧缩的抗跌现象,应结合其它信息判断金银市场是否迎来中期转势。
BC区间,美国流动性趋势紧缩缓解,但金银价格滞涨。此后,随着流动性趋暖宽松的延续,金银价格强势回升。
D位置,即上周四(8月20日),美国流动性指数领先国际现货银价,滞后于国际现货金价触及半年线后连续两日偏紧缩回落,金银价格理当回调才对,岂知继续逆流动性趋势强势上行,构成明显的关联异象,需要警惕短期金银多头能量盛极而衰。如图中5月11-13日信息图示,流动性指数三连阴偏紧缩下行,金价拒绝关联指引下跌,银价更是“逆”流动性指引上涨。但随着流动性紧缩趋势延续,金银价格很快追随流动性指引转势下跌。目前美国流动性紧缩两连阴,金银逆势上行,且皆在短期超买的背景下触及技术共振强阻区,需要警惕短期金银市场强势背景下的调整风险。
接下来至八月末的六个交易日,结合金价月线涨幅,金银阶段、中期技术面考虑,金银价格继续大幅上涨的概率偏小。若基于美国意愿考虑,月末“和稀泥”明显回吐当前涨幅,留下长上影线,会令投资者对后市不知措施。
从金银市场资金驱动逻辑观阶段涨势过度的风险
就八月金银市场涨势观察,白银市场表现相对弱于黄金,为何如此?可从对冲基金在金银市场中的资金流向见端倪。首先观对冲基金在COMEX期银市场中的资金流向信息:
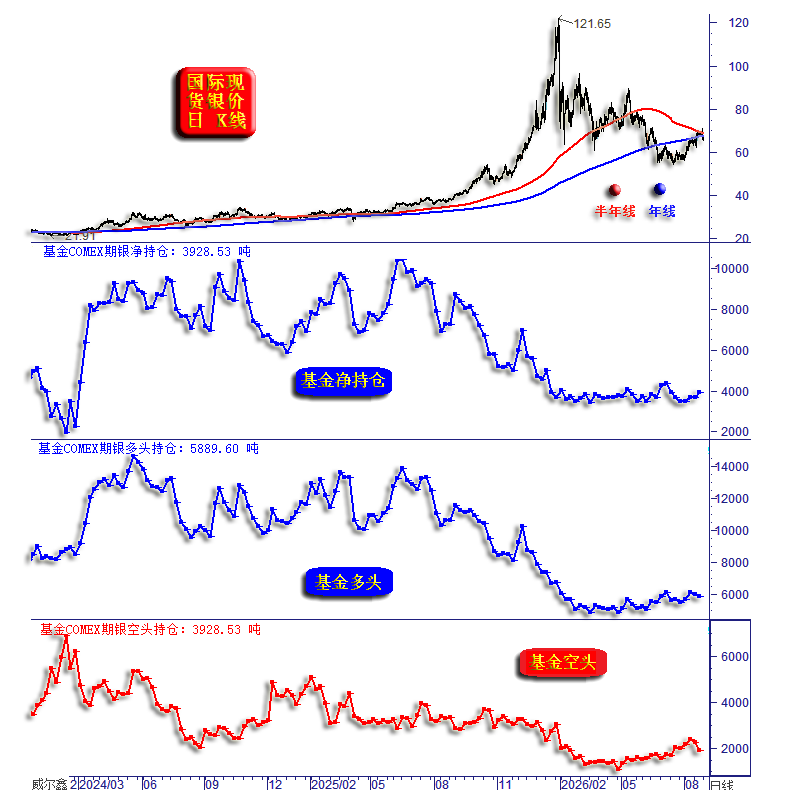
最新基金在COMEX期银市场中的净持仓为净多3928.53吨,近几周变化不大,总体继续停留在周期底部。基金多头持仓5889.60吨,空头持仓1961.08吨。对比观察,五月以来,基金有限的多头增仓被空头增仓大致对冲。最近两周,基金多、空持仓皆下降,只是空头持仓下降力度更大,不难明了在近两周银价冲顶过程中,资金驱动主要缘于空头被动止损,而非多头主动增仓。
黄金市场则不然,基金主动做多意愿很强:
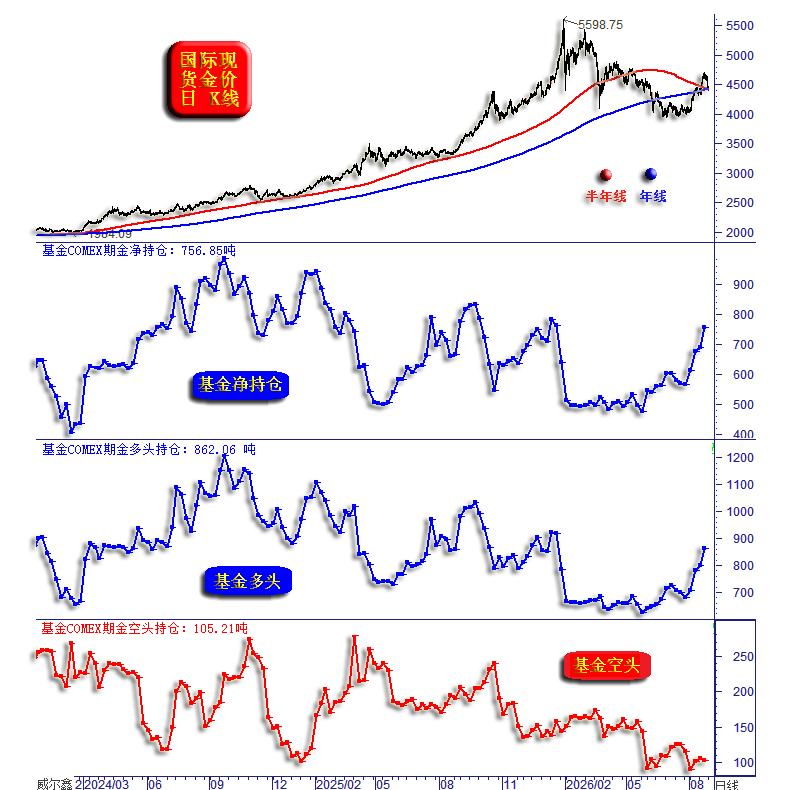
最新基金在COMEX期金市场中的净持仓为净多756.85吨,多头持仓为862.06吨,空头持仓为105.21吨。最近几周,对冲基金在期金市场积极主动做多,致使基金多头持仓、净多持仓重返2026年初的高位,这与基金在白银市场中的操作意愿寡淡明显不同。通过阶段金银市场的资金驱动差异,不难明了当前黄金市场“避险需求”强化运行逻辑。
虽然近几周黄金市场机构们的投资、投机意愿强化,但基于稳健经营的产金商却未必如此认为。金价越往上涨,产金商套保(甚至超规模投机套保)意愿越强,对冲着基金等机构们的做多意愿。然在金价“迭创历史新高”的牛市中,与金价在“区间”结构性牛市中,这种资金流向的矛盾信号,可能对应不同的市场运行含义。如国际现货金价日K线及产金商套保意愿量化信息图示:
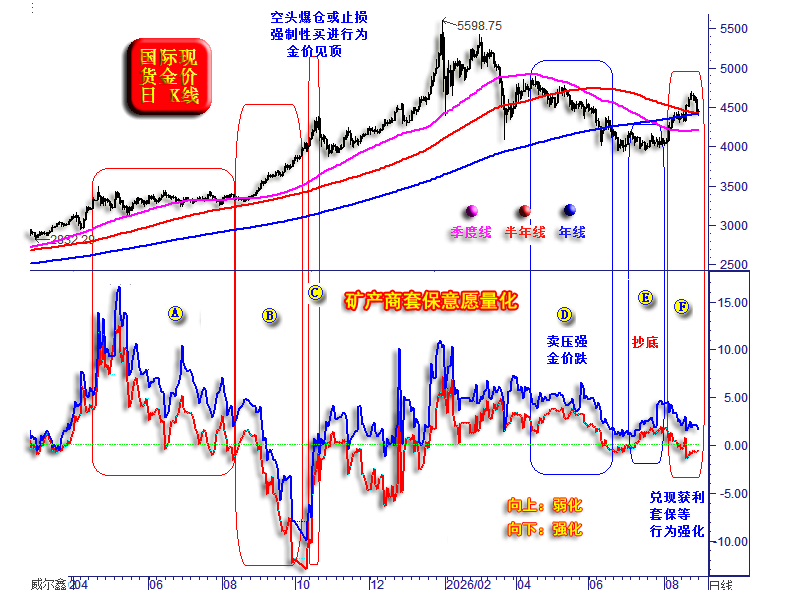
量化指标下行,代表产金商套保意愿强化。量化指标上行,代表产金商套保意愿弱化。
通常情况下,在金价高位持稳,温和上涨或温和下跌过程中,产金商套保意愿会持续或强化。在金价周期低位持稳,加速上涨或加速下跌过程中,产金商套保意愿会下降,甚至反手投机性做多。但有时产金商会过度套保,即投机性超生产规模套保,极易遭遇对冲基金逼仓,最终可能因为担心爆仓而不得不反向“强制性”交易。当这种信号出现时,要当心市场可能迎来阶段或中期转折。
2025年A区,在金价创历史新高后的高位持稳过程中,金商套保卖压越来越强。但卖盘被对冲基金等投资、投机机构,央行购金需求悉数承接,我们当时及时分享了这一信息,此乃中期金市继续看涨的重要参考信号之一。
B区金价再创历史新高,产金商继续加大套保力度。C区金价涨势凌厉,基金大肆逼空(一定程度也逼仓套保),对应量化指标向上“劲跃”,此乃“强制性”去套保或空头“强制性”平仓或爆仓信号,是阶段或中期金价见顶重要参考信号。
不难看出,在A、B区域不断逆势增加套保,尤其超生产规模的套保或做空,会招致极大亏损。2025年11月至2026年一月,“教训深刻”的产金商不敢再大肆套保了!总体倾向于顺趋势减套保或压库存。
不少生产商的市场研发能力较弱,市场判断失误的套保行为可能招致巨大损失。2025年A区,笔者即“苦口婆心”告诫我们的产金商朋友:切忌盲目套保,当前产金商宜增加库存,而非去库存。2025年报信息出炉后,不少以金银开采、精炼为主业的上市公司净利润在扣非前后差别很大。扣非净利润相较于扣非前大幅下降,这个差值大致对应于盲目套保的损失,少则一两亿,多则超10亿。牵手威尔鑫的上市公司没有出现异常的扣非前后净利润变化。
2026年D区,金市下行趋势明显,产金商套保意愿温和加强。七月E区,聪明的产金商们套保意愿下降,甚至开始减套保,这是金价可能阶段或中期见底的参考信号之一。
2026年8月F区,随着金价不断上行,产金商套保意愿再度转强,对冲着基金主动做多意愿。难道当前金市不会出现类似2025年C位置前的凌厉逼空吗?应该不会!2025年C区前的黄金牛市,乃金价迭创历史新高背景下的系统性牛市。整个市场投资、投机人气利多,助益基金逼空。当前F区乃结构性牛市,上方面临一二季度大量套牢盘,市场人气并非绝对有利于基金多头。故当产金商套保意愿不断强化时,对冲基金会“识时务”,不会像2025年B、C区间一样执意逼空,宜结合其它市场信号注意金银市场阶段,乃至中期见顶风险。
阶段金银市场见顶风险信号如此多,还会上涨吗
这即需对“整个金融”市场综合情绪有着灵敏感知,又需对技术推导目标价有着“保守合理”的诉求。首先如笔者早先关于金市中期五浪下跌的理论底部推导:
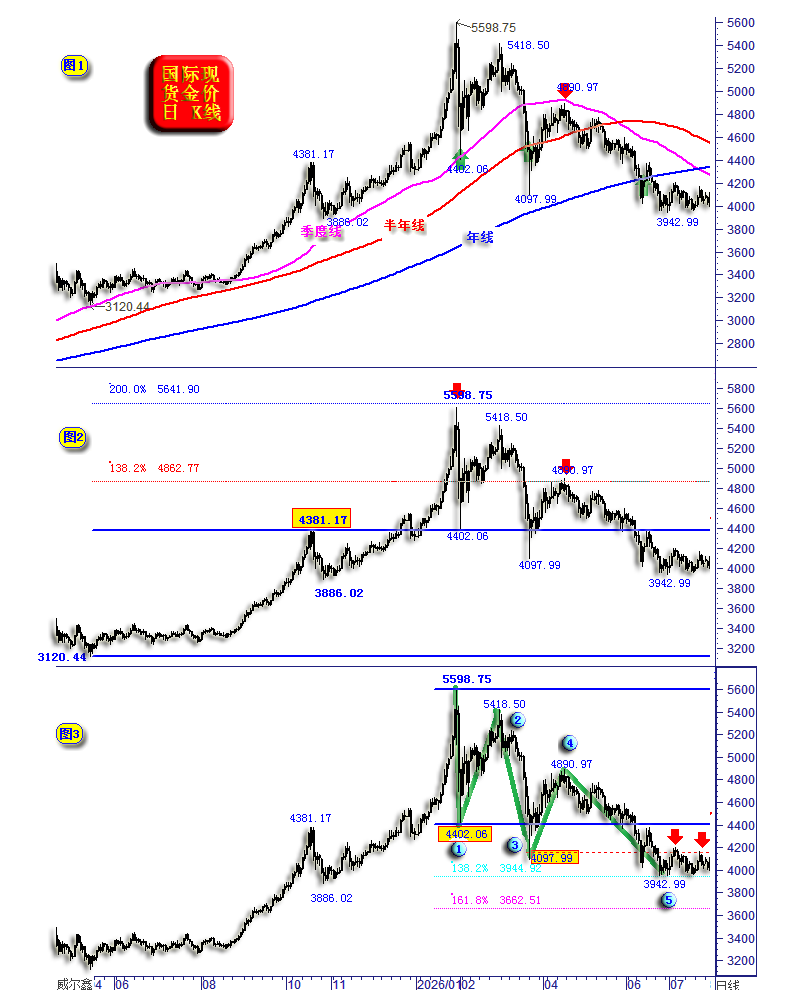
如小图3信息所示,笔者认为金价五浪下跌后的理论目标底部,可参考一浪(5598.75-4402.06美元)向下的138.2%或161.8%黄金分割理论位,分别对应于3944.92美元、3662.51美元。但笔者同时指出,参考2011年金价大周期见顶1920.80美元,1980年见顶850美元后的调整形态变化特征,五浪底部不会击穿去年10月金价强势调整的形态底部,即不会击穿3886.02美元。那么五浪底部就极可能在138.2%黄金分割位对应的3944.92美元附近,实际五浪绝对底在3942.99美元,理论目标推导的实际参考价值极大,投资者在3950美元附近可获得充分的做多机会。
金银市场五浪调整见底后的理论上行目标,或第一阶段理论上行目标在哪里呢?继续如金银日K线信息图示:
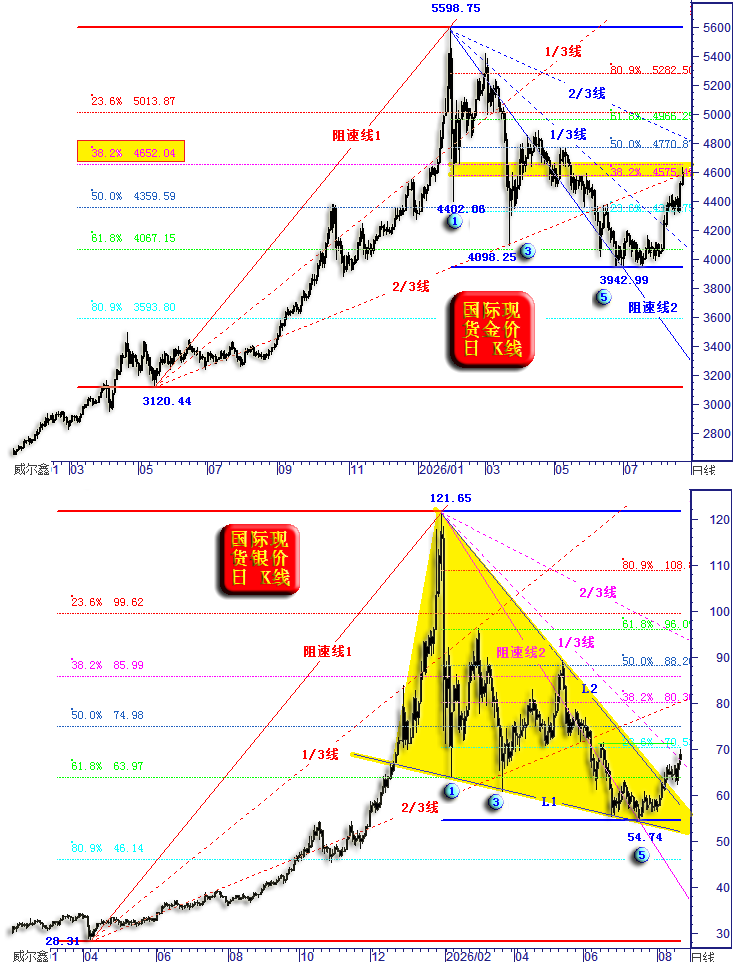
上半图,金价日K线,只要金价向上触及4575.41美元,即5598.75-3942.99美元中期熊市波段反弹的38.2%黄金分割位,就应该注意阶段市场风险了。
进一步结合2025年四月金价强势调整见底3120.44美元后的整个中期牛市波段(3120.44-5598.75美元)观察分析:其回调的38.2%黄金分割理论位在4652.04美元,并对应着阻速线2/3线的共振反压。不难发现,阶段金价在4575-4652美元区间的共振阻力极强,我们不断通过“超短期”优化持仓,将多翻空定位在了4650美元以上。转空操作后迅速产生了极大的空头浮盈。
下半图,银价日K线,既然金价都已回升至中期熊市波段反弹的38.2%黄金分割位以上了,银价虽相较于金价滞涨,且对冲基金主动做多意愿不足,但回升至中期熊市波段(121.65-54.74美元)反弹的23.6%黄金分割位不过分吧!这是对一轮弱反弹的最低要求!23.6%黄金分割理论位对应于70.53美元。上周五以前,银价从未触及到该理论目标值。上周三至周五午盘,金价波段高位震荡趋软,但银价波段高位震荡趋强,笔者判断银价在周五欧美盘可能“补涨”,故建议哪怕稳健型客.户也可在周五午盘低点空转多,并在晚间22点前注意多头平仓,甚至转空。最终,金价在周五美盘初补涨至71美元上方,我们在70.80美元首先全面锁定多头获利,随后建议反手做空,迅速带来了极大的翻空浮盈。
最后,我们需要明白金银价格在八月末可能大幅下跌的基本面逻辑!
当前,谁,最憎厌黄金?!
当然是 — 美元、美债、美国、华尔街!
全球央行去美元、美债化增储黄金危及美元、美国收割全球的霸权地位。华尔街空头曾试图在2022-2024年逆央行劲购金需求,多次阻击黄金市场,但皆折戟长沙。华尔街、美国不乐见黄金市场强势一边倒,若月内金价表现太强,华尔街在月末“画K线、搅混水”做空的可能性就越大,故笔者判断八月金价不会锁定26年最大月涨幅,结合其它超买信号判断,月末金银价格大幅下跌的可能性极大。
黄金会否会就此再续中期熊市?
可能性不大!
就金市资金流向结构观察,全球黄金ETF、全球最大的黄金ETF-SPDR持仓周期转升信号清晰,近年与金价大致同向变化的COMEX黄金市场库存也有周期见底迹象。
最具代表性的信息为,七月前的金价中期下跌,对冲基金根本没敢主动顺势做空,金价下跌的主要原因,是在黄金投资需求大幅下降的背景下,金商、做市商、投行等去库存压力增强。如今,对冲基金阶段投资或投机做多意愿很强,基金空头既然没敢主动顺势打压金价,就更不会逆势战略做空。
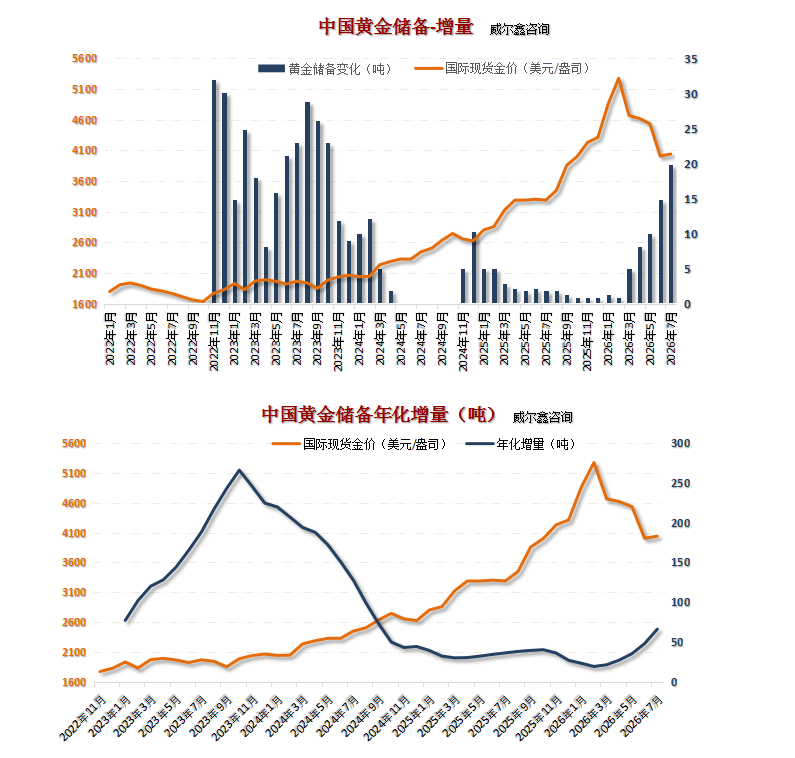
此外,全球央行二季度净购金规模剧增,我央行在金价下跌过程中逐月加大购金规模等信息,皆有助于稳定或重新强化黄金市场投资需求,故倾向当前金银价格调整属良性,投资者应该继续关注金银市场逢低做多机会。
最新金银市场资金流向
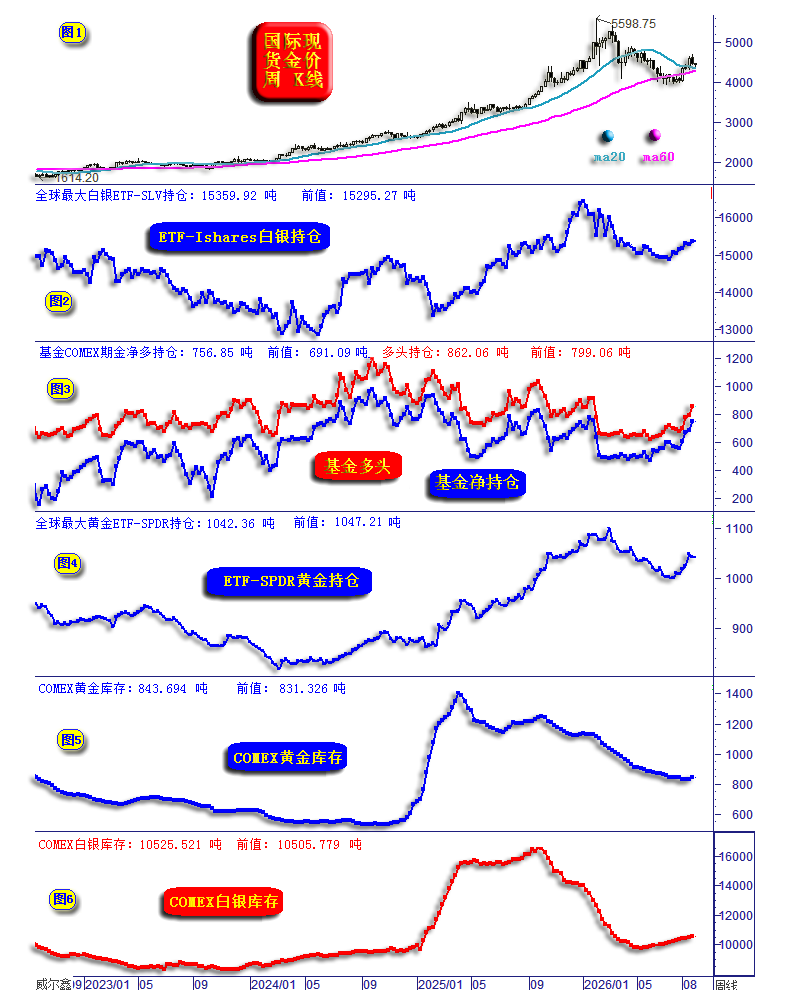
截止8月28日:
小图3信息,基金在COMEX期金市场中的净多持仓为756.85吨,相较于前周的691.09吨大幅增加65.76吨。基金多头持仓862.06吨,相较于前周的799.06吨,大幅增加63吨。基金多头主动做多意愿很强。目前基金多头持仓、净多持仓皆回升至今年一月周期见顶后的高位区。
小图2信息显示,全球最大的白银ETF-SLV持仓15359.92吨,相较于前周15295.27吨,小幅增加约60吨,持仓创二季度以来新高。
小图4信息显示,全球最大的黄金ETF-SPDR持仓1042.36吨,相较于前周1047.21吨,小幅减少约5吨,暂不影响中期向上趋势。
小图5信息显示,最新COMEX黄金库存843.694吨,相较于前周的831.326吨,增加超12吨,乃今年以来的最大单周库存增量。就近月COMEX黄金库存与金价关系而言,库存增加助益金价走强。
小图6信息显示,最新COMEX白银库存10525.521吨,相较于前周的10505.779吨,增加约20吨,库存趋势利好银价。
八月原油与商品金属概况
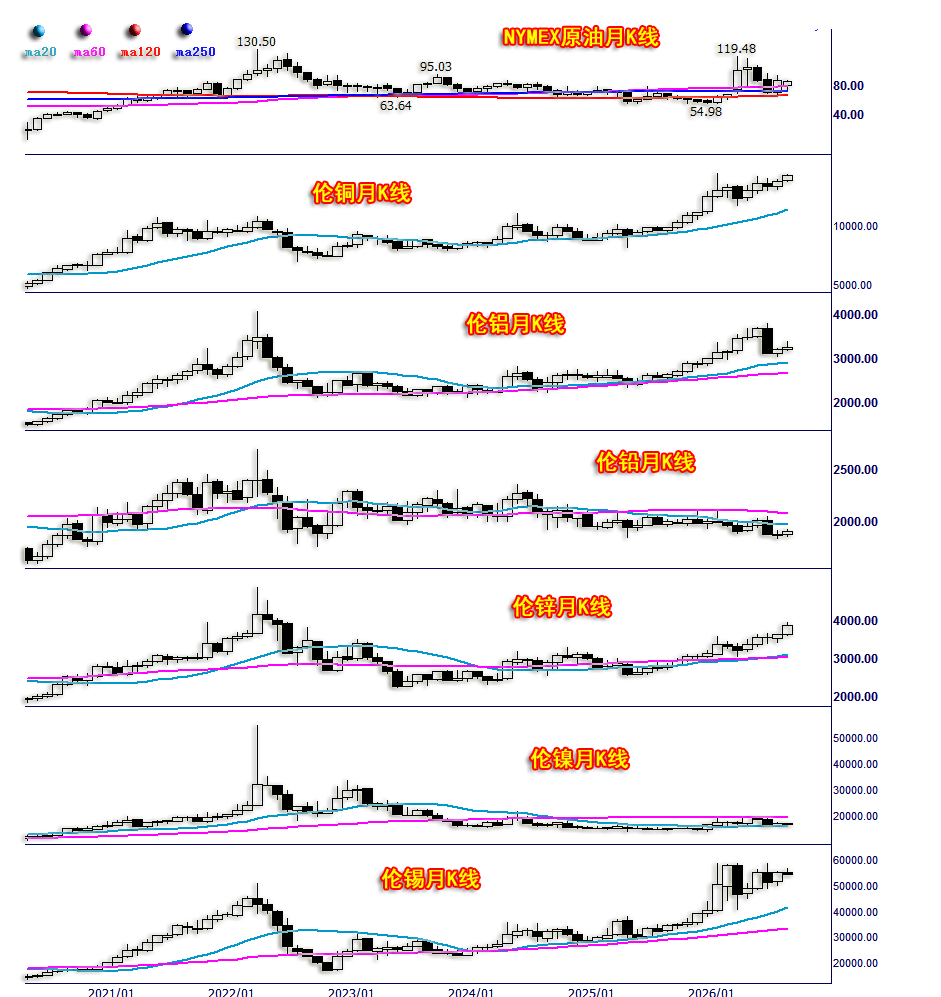
NYMEX原油价格下跌0.56%,振幅15.50%,报收86.31美元,年内上涨50.34%;
伦铜上涨3.49%,振幅4.64%,报收14285.00美元,年内上涨14.31%;
伦铝上涨1.47%,振幅6.68%,报收3271.00美元,年内上涨8.17%;
伦铅上涨1.30%,振幅3.40%,报收1905.00美元,年内下跌5.01%;
伦锌上涨6.58%,振幅9.26%,报收3879.50美元,年内上涨24.10%;
伦镍下跌2.81%,振幅5.04%,报收16770.00美元,年内上涨0.12%;
伦锡下跌1.54%,振幅4.87%,报收54495.00美元,年内上涨34.66%;
总体观察,基本金属比贵金属维持着更好的中期上行趋势,尤其作为基本金属龙头的铜,其价格创历史新高后表现稳健,中期应有进一步加速上涨过程。锡、锌、铝市场同样稳健。铅、镍市场稍弱。就年内运行状况观察,在美元指数上涨1.2%的背景下,基本金属总体趋强,暗示欧美通胀难以有效下降。
基本金属系统性强势亦关联构成贵金属回调底线,并意味着中期通胀将维持强势韧性,甚至会进一步上行。
美伊中东局势可能趋于缓和或静默,伊朗若没达到既定利益诉求,全球原油供应格局将继续偏紧,中期油价应趋于转强,助益通胀趋势上行。
八月美股与商品指数概况
标准普尔指数上涨2.62%,振幅4.16%,报收7686.14点,年内上涨12.28%。
道琼斯指数上涨1.34%,振幅3.79%,报收53185.90点,年内上涨10.66%。
纳斯达克指数上涨3.93%,振幅5.73%,报26370.89点,年内上涨13.46%。
CRB商品指数上涨6.61%,年内上涨37.42%;波罗的海干散货航运指数上涨16.62%,年内上涨69.74%;
波罗的海干散货航运指数重返近年高位,CRB商品指数再创十几年新高,同样是基本金属、原油、通胀趋势上行信号,助益金银、贵金属市场企稳或转强。
美股三大指数全线上行,标普、道指再创历史新高,意味着当前资本市场暂时无忧。然纳斯达克指数相较于道指、标普滞涨,是美股系统性风险可能开窗的信号。毕竟,目前标普500席勒市盈率正处于140年峰巅:
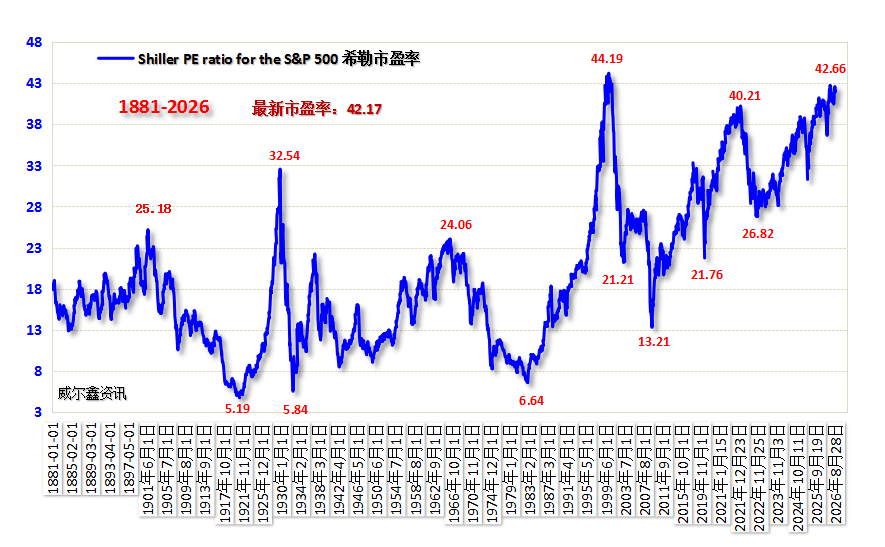
最新标普500席勒市盈率为42.17倍,本轮大周期最高值为42.66倍。140年最高值为2000年科网泡沫时期创下的44.19倍。毫无疑问,美股系统性估值奇高!预计在本届共和党任期内,美股泡沫必破。
在美股系统性风险孕育初期、早期,通常对黄金市场构成避险需求强化的利好。
美元
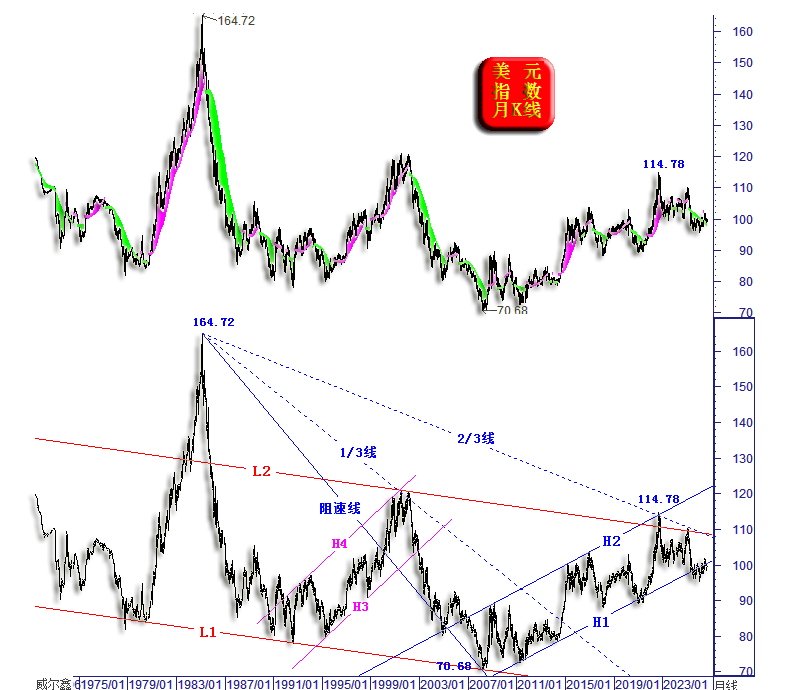
五十多年美元超宏观趋势为熊市,总体位于L1L2超宏观熊市通道中。
2022年美元宏观大周期见顶114.78点时,亦承压于超宏观熊市趋势线L2,承压于超宏观熊市波段(164.72-70.68点)阻速线2/3线,承压于H2十几年宏观牛市轨道线。意味着2022年的114.78点,应乃美元指数超宏观、宏观周期大顶!
上周五,美联储将美元指数从宏观破位的趋势线H1努力回拉,但笔者坚信,无论美元后市如何复杂变化,终将有效击穿H1宏观牛市趋势线,坐实美元进入宏观熊市通道。这将系统性利好金银、贵金属、商品金属与原油等市场。
基金在美元指数期货、外汇期货市场中的净持仓信息
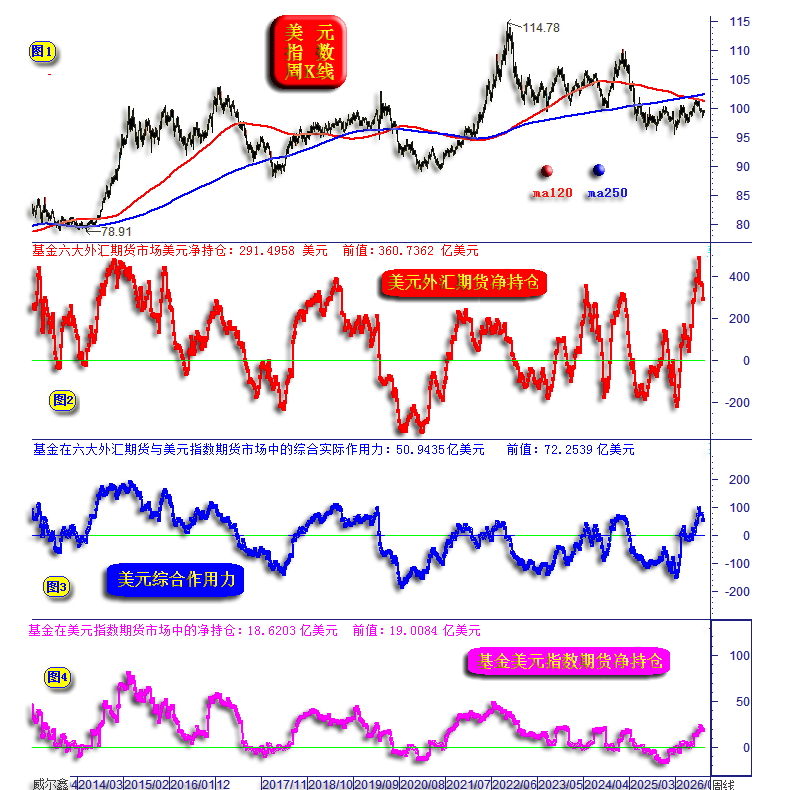
小图2,最新基金在六大外汇期货市场中的美元净持仓为净多291.50亿美元,尽管相较于四周前创下的历史净多最高值485.58亿美元回落约200亿美元,但依然处于大周期高位。既然对冲基金美元净多持仓已确认大周期见顶,美元指数也基本可以确定阶段或中期见顶,上周美元指数的反弹,恐难在阶段或中期内得以持续。
小图3,最新基金在美元指数期货市场中的净持仓为净多50.094亿美元,同样位于近年周期绝对高位区。
小图4,基金在美元期货、美元指数期货市场中“实际作用力”,显然不如小图2所示的基金美元期货名义净持仓那般强劲。该美元净能量变化趋势与美元指数的运行更吻合。
小图1,笔者判断120周、250周均线将构成美元指数中期有效压力,阶段或中期后市,美元向上有效突破该共振作用力区的可能性不大。
美元中长期运行趋势或转折,可通过欧元运行状况进行旁证
欧元占比美元指数的权重为57.6%,意味着欧元、美元市场运行趋势必然相反。然趋势运行相反,并不代表运行力度也时时高度反向对应。当二者运行力度,甚至形态出现“异常”时,往往构成市场转折重要参考信号。
通常情况下,欧元十足给力,美元涨势乏力;欧元给力不足,美元异常上涨,都是美元可能周期见顶的参考信号。为了更有效观察美元、欧元异象,笔者将欧元坐标进行倒置处理,令欧元、美元K线形态、趋势一致:
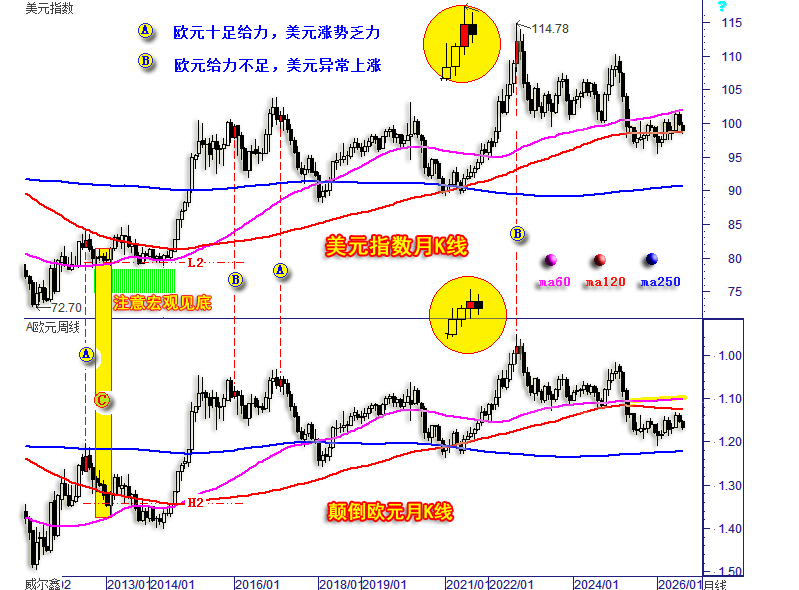
上半图为美元指数月K线,下半图为“倒置”的欧元月K线,趋势上行代表欧元下跌,趋势下行代表欧元上涨。毫无疑问,如此处理后的二者K线形态、趋势绝大多数情况“完全一样”。但也不难发现细微的形态差异:
2012年7月、2017年2月,即图示A位置,可以清晰看出欧元跌幅明显“大于”美元涨幅,形成欧元十足给力,美元涨势乏力的局面,此乃美元指数可能中长期见顶的参考信号。
2016年1月、2022年9月,即图示B位置,可以清晰看出欧元跌幅明显“小于”美元涨幅,形成欧元给力不足,美元异常上涨的局面,此同样为美元指数可能中长期见顶的参考信号。
尤其在2012年9月开始的C区,欧元持续大幅上涨,但美元指数竟然滞跌。对比观察美元指数L2水平线,欧元H2水平线可知。此后欧元回落修正,虽远离A位置对应的中期底部,但美元指数竟然再创中期新高。即美元、欧元出现了罕见的形态背离信号,该信号提醒我们应该注意美元指数随时可能异常转强。果不其然,2014年下半年,美元指数迎来了轰轰烈烈的大牛市。
如果我们能够时时关注并识别该信号,定然不会对美元轰轰烈烈的大牛市感到意外,且应该在黄金、商品、股市等市场提前做好风险防范准备。但这样信号需要很长的观察周期,该形态异常持续时间接近两年,一般投资者难有敏锐的眼光与持续观察耐性识别这一信号。
这样的“形态异常”极其少见,20年仅此一次,但也绝非孤列。2000年10月至2022年1月的美元、欧元形态更为“清晰异常”:
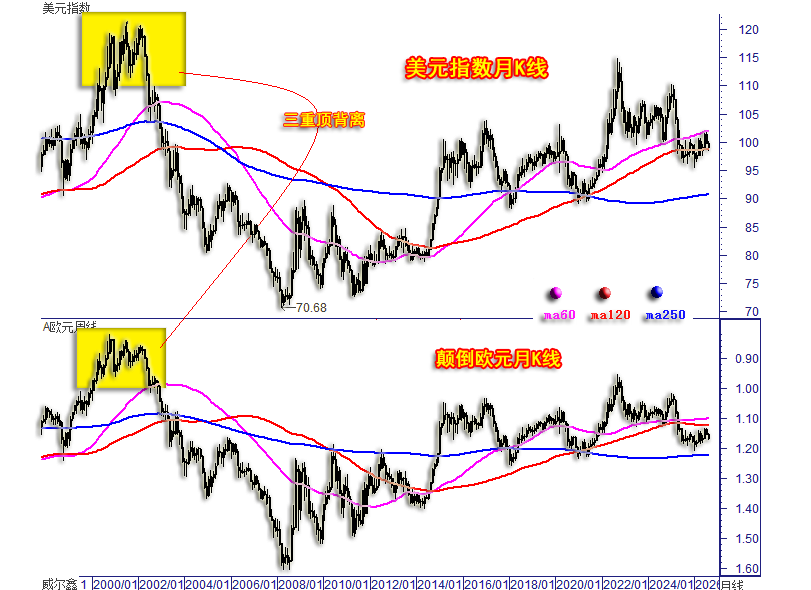
美元指数三重顶逐渐抬高上移,但对应的欧元三重底竟然同样逐渐上移(理论上应该下行才合理-注意反向理解欧元K线)。欧元、美元罕见的三重顶底背离,构成宏观转势重要参考信号,此后美元迎来大熊市。如果我们提前观察并识别到这一异常信号,是不是应该战略做多金银与商品市场呢?能否领会牵手威尔鑫的战略价值?!!
当前A股无系统性风险,关注结构性机会
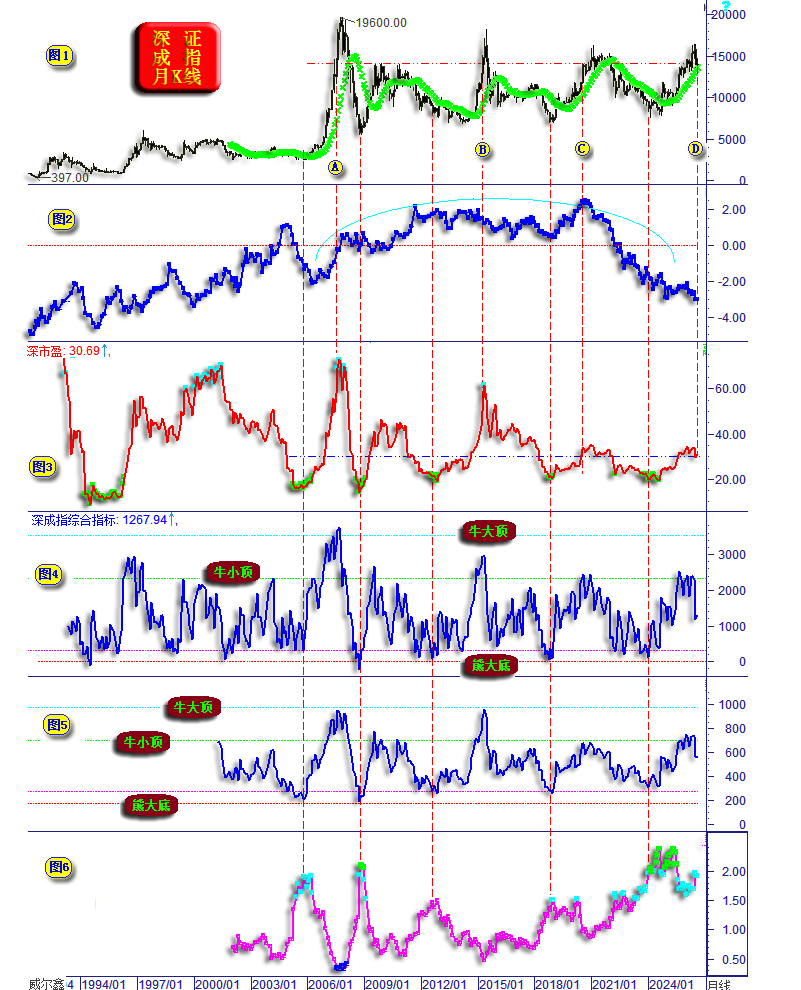
首先对比观察小图1、2,深成指月K线与中美十年债息差之间的关系。理论上,中美十年债息差下行或收窄,意味着“源于国际资本”的流动性偏紧,利空A股,这需要我们从国内流动性上做好平衡,这大致是小图6所呈现的信息。即如果国际资本流向偏空偏紧,我们就应该在国内市场做好相对宽松的对冲准备。
当小图2所示的中美债息差中期见底时,有助于A股市场见底。当前中美十年债息差创下20多年最大负偏差,对资本市场构成极强关联利空。然小图6信息显示,当前国内流动性环境对A股市场的利空对冲强度也创出了20多年最高,目前依然位于20年绝对高位区。就其与A股市场的相关性观察(小图1、6对比观察),当前国内流动性环境理当对应A股市场大底。但深成指相较于2024年底部已大幅上涨,国内流动性依然延续宽松,完全对冲了国际市场的流动性利空,还有利多余量。
再度回到小图1、2信息,如果小图2所示的中美十年债息差中期见底,即来自国际资本流动性的利空达到了极限,而小图6所示的国内宽松环境进一步持续,势必助益A股继续走强,或维持强势。
后面,笔者将从纯技术形态对比观察,当前深成指与2021年前的牛市周期运行节奏惊人相似,只是这两处对应的流动性环境大相径庭!
如果我们倾向小图2所示的中美十年债息差易中期见底,A股就没有系统性下跌风险。除非,美债就此崩溃决堤!但即便遭遇此冲击,也应仅仅是阶段性现象。就深层次而言,若美债崩溃决堤,即意味着美元资产崩溃,理当系统性强化人民币资产在国际市场中对美元资产的替代魅力。实际上,近月人民币汇率一定程度脱离美元持续走强,就是人民币资产魅力强化的证明。
小图1、3对比,即观察当前H位置深成指对应的深A历史市盈率,在当前H线所示的同一参考点位下,A、B、C、D所示的深A市盈率在不断降低,说明市场系统性估值在降低。对比2020年C位置信息,当前市盈率更低,说明当前A股泡沫更低,或对应着上市公司更好的整体经营成效。
小图4、5乃笔者根据纯技术,以及综合经济与关联金融环境设计的A股市场系统性机会或风险量化模型,在金银市场也有相同原理的观察模型。在极限顶位置需要警惕A股大周期见顶,常态顶附近也要警惕中期调整风险。在中期底或极限底附近,应系统性关注A股做多机会!
若小图3、4、5、6信息共振:小图3所示的深A市盈率位于大周期底部,出现粉色提示信号。小图4、5所示的量化指标触及中期底,尤其击穿中期底;小图6所示的流动性环境出现红色,尤其紫红色提示信息时,就应该战略关注A股系统性做多机会了。笔者2019年初、2024年在上述共振位置,都公开向投资者发布过战略做多A股的呼吁!比起那些只念事后故事者,笔者可谓有理有据直呈干货!
再如最新上证指数月K线信息图示:
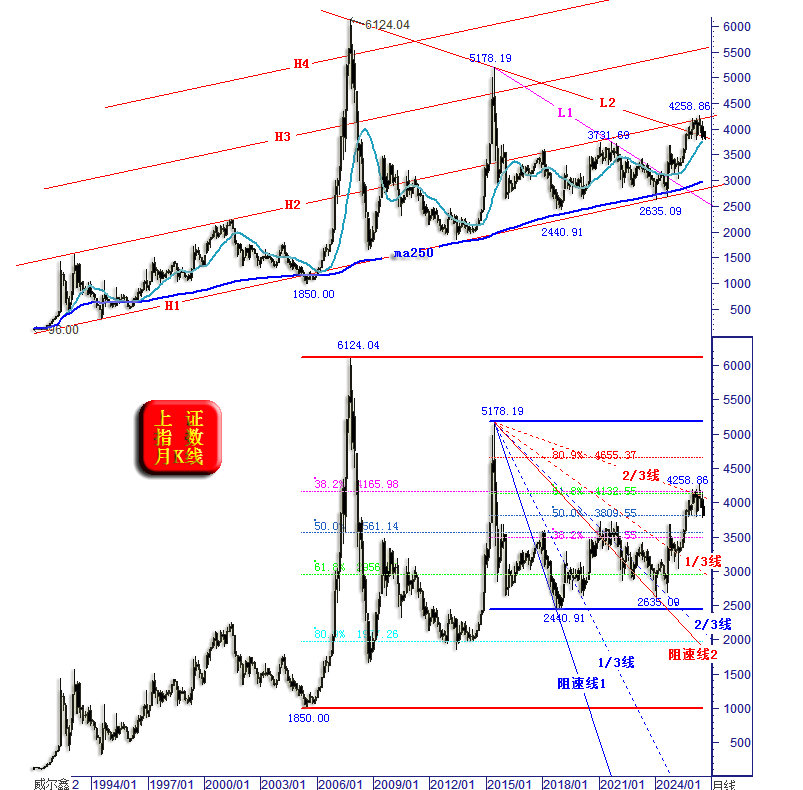
笔者在7月27日评论文章“A股AI祛魅 并非中期转势”中进行过分析,不再详述。总体观察,上半图H2宏观趋势轨道线压力,下半图两组中长期黄金分割线,阻速线2/3线等中长期共振压力很强,提醒投资者不要追涨。但上半图所示的H1L2超级三角形已被突破,故最终向上概率偏大。当前股指回踩L2宏观趋势线,理当对应中期支撑。
再如最新深成指周K线信息图示:
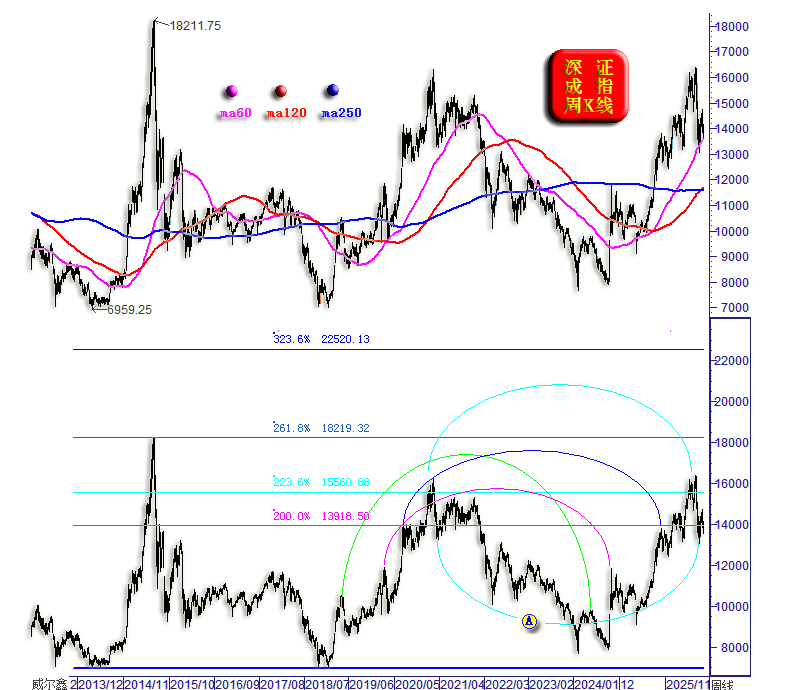
同样在7月27日分析过,此轮A股市场牛市周期与2021年牛市周期运行节奏惊人相似。目前股指如A位置对应信息所示,可能正处于阶段,乃至中期底部,皆对应着60周均线的支撑。但诚如前面所述,这两轮牛市周期对应的金融环境迥异,即“形似而神不似”!最直观的信息为:目前相较于2021年初,地产周期泡沫已得到深度清理,金融环境更健康!
再如“形似而神不似”的深成指日K线信息:
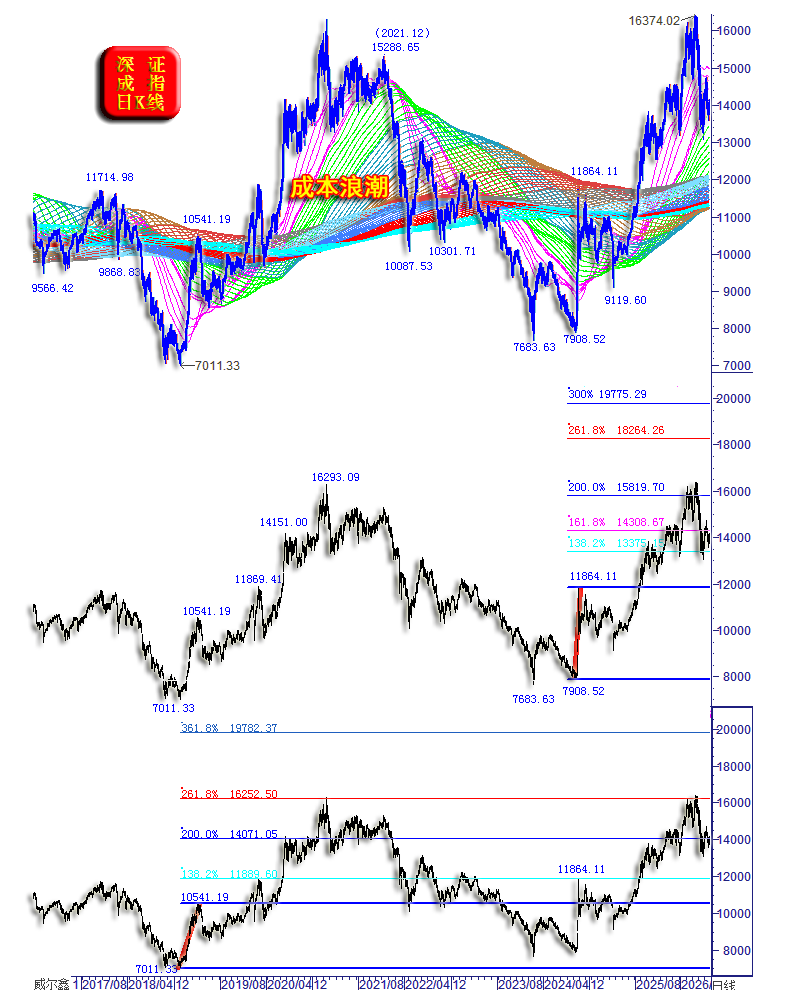
关于A股牛市源生浪之于后市的理论推导对比,同样在7月27日分析过。预期深成指在16000点上方的阻力可能会被突破。近期诸多科技大象上市,若估值过高,则是隐患。
七月深成指与宏观经济概况
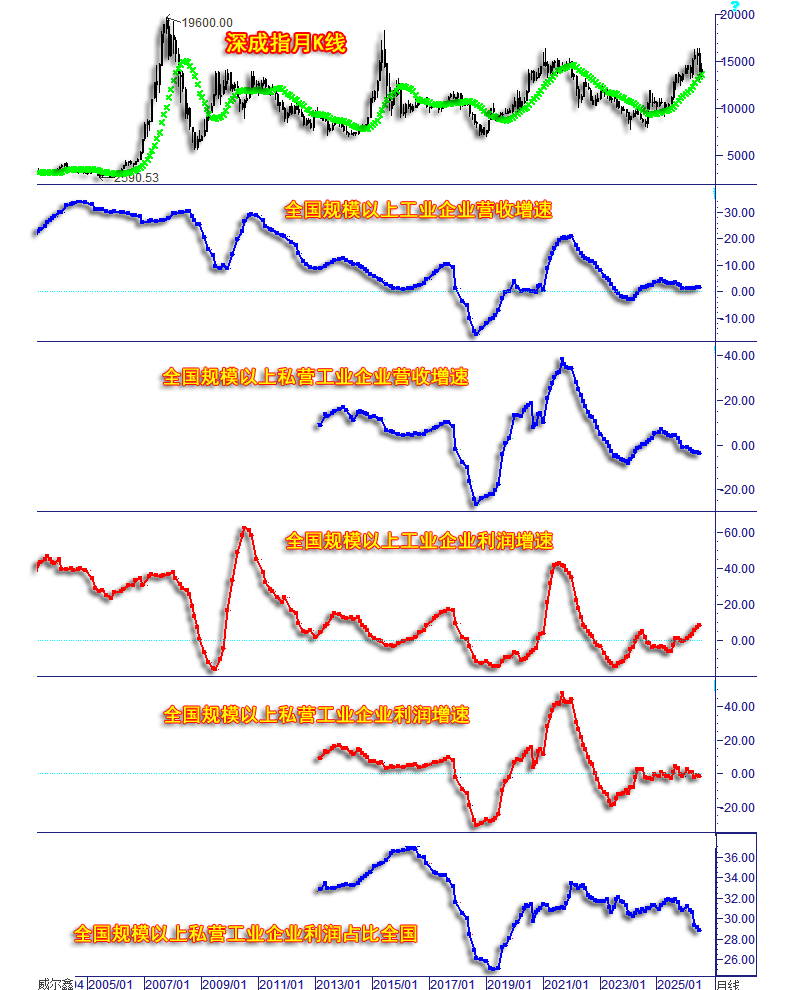
七月宏观经济总体延续结构性分化,有色、芯片、光通信等行业继续向好,白酒、地产、生猪养殖等行业延续周期下行。整个金融行业经营状况较好,成为A股市场结构性行情过热之后的降温器,结构性过冷之后的稳定器。故当前A股应该没有系统性风险,目前市场位于趋势支撑位,构成结构性做多机会。
具体数据观察,如小图1信息所示,近月全国规模以上工业企业营收趋平,七月营收11.66165万亿元,年化营收142.0508万亿元,同比增长1.53%,六月同比增长1.43%。
七月全国规模以上私营工业企业营收4.04652万亿元,年化营收49.88238万亿元,同比下跌4.22%,六月同比下跌3.70%。小图3信息所示,近月全国规模以上私营工业企业营收趋势下行,对比小图2信息观察,当前全国工业企业营收趋平微暖,但私营工业企业营收趋势下行。
七月全国规模以上工业企业利润6340.7亿元,年化利润79599.1亿元,同比增长8.27%,利润率5.6%,六月同比增长7.52%。如小图4信息所示,全国工业企业利润增速较好,构成资本市场基本面支撑。但对比小图2所示的营收状况不难发现,在利润增速较好的背景下,营收增速不理想,说明利润增长很大程度缘于产品涨价,而非产能、产品需求放量。
七月全国规模以上私营工业企业利润1696.6亿元,年化利润22979.1亿元,同比下跌1.79%,利润率4.61%,六月年化利润同比下跌1.56%,如小图5信息所示。小图4、5对比观察不难发现,在当前全国工业企业利润状况明显改善的同时,“私营工业企业”经营状况却越来越难。小图6,七月全国规模以上私营工业企业利润占比全国工业利润为28.87%,六月前值为29.17%。占比下滑,即意味私营企业经营状况越来越难。当前全国工业利润率为5.6%,私营工业企业利润率为4.61%,同样是私营工业运行趋囧的证明。在2018年中美贸易争端背景下,曾出现过更为严重的私营企业经营窘境,希望管理层重视问题,注意经济均衡发展,为私营企业经营环境纾困,积极降税减负。
主要行业运行状况概要
采煤业营收与利润状况窘境不断改善,但尚未全面进入增速上行的正循环。行业绝对赢利能力强,利润率高达15.82%。
石油与天然气开采行业与采煤业状况相似,营收刚刚进入正循环,利润趋势处于增长或负增长临界位。利润率高达25.07%,经营“稳定性”(缺增长弹性)位于各产业前茅。
黑色金属采矿,营收窘境并未全面改善,但利润状况已改善约半年,说明行业主要得益于产品价格上涨,非需求放大。最新利润率11.20%,相较于2025年5月的8.87%回升趋势明显。
有色金属开采,延续近年罕见的景气度,无论营收增速,还是利润增速,或利润率,都不断创大周期新高。目前年化营收增速为23.02%,利润增速为60.50%,利润率高达35.81%,量、价、利润率齐升,行业无二!
非金属采选行业,无论营收,还是利润,或利润率,延续下行趋势。
食品行业微寒,总体趋稳。七月年化营收同比下滑0.26%,利润同比下滑6.9%。利润率7.59%,2023年至今的最高利润率也仅8.35%。
白酒,年化营收同比下滑16.08%,续创大周期新低。年化利润同比下滑21.15%,大致持稳于六月的历史最差值(下滑21.31%)。但行业利润率依然高达18.52%,倾向行业去泡沫将延续,直到行业利润率回到2016年的峰值区,大致9.5%至11.5%区间。
家具制造行业延续周期下滑趋势。全国规模以上家具制造行业年化营收同比下降15.92%,年化利润同比下降32.25%,利润率4.19%。
造纸与纸制品行业冬去春未至,行业利润率3.27%。近两年利润率在3.07%至3.74之间窄幅波动。
石油、煤炭及其他燃料加工行业在改善,利润处于周期见底后的改善状态,只是回升力度不强。最新行业利润率为0.78%,2024至2026年2月,整个行业处于亏损状态。
化学原料与化学制品,营收改善不明显,利润改善明显,说明行业主要得益于产品涨价。结合中东局势观察,不难理解其受海运梗阻利好的运行逻辑。目前行业利润率5.16%。
医药制造行业,营收趋囧,利润略好转,属于化学制品下游行业,间接受中东局势影响。最新行业利润率14.39%。
化学纤维制造行业与化学原材料行业相似,营收窘境趋缓,尚未进入正循环。但行业利润率先进入良性循环,依然可从中东局势大致明了其运行逻辑。最新行业利润率4.18%。
橡胶与塑料行业,营收与利润皆处下行趋势,行业利润率5.08%。
非金属矿物制品行业,营收与利润增速周期趋势下行,行业利润率3.09%。
黑色金属冶炼延压行业,今年营收持续负增长,但总体下滑力度不大。利润状况略趋好转,位于周期底部,只是转暖信号不明。目前行业利润率约1.25%。
有色金属冶炼延压行业,与有色开采行业一样,延续超高景气度。七月行业年化营收增速为17.28%,利润增速则高达64.69%,比有色开采利润增速(60.5%)还高。行业利润率5.3%,与开采行业一样,量、价、利润率皆创大周期新高。
通用设备、专用设备制造行业,去年三季度以来,行业景气度轻微下滑,增长乏力。目前行业利润率分别为6.87%、7.41%。
汽车制造业行业,自去年10月以来,营收增速放缓,利润负增长。绝对营收上行,利润下滑,可大致洞悉价格内卷局面。目前行业利润率为3.56%,创2024年4月周期利润率见顶5.23%后的新低。
铁路、船舶、航空航天及其它运输设备制造行业,延续较高景气度,只是增长动能放缓。目前行业利润率8.13%,位于大周期绝对高位。
电气机械与器材制造,同样有卷价格现象,营收持稳,利润趋势下行。行业利润率4.95%,创下2009年5月以来的十几年新低。然十几年最高利润率仅约6.5%,利润率总体稳定,波动不大。
计算机、通信与其它电子设备制造行业,营收与利润增速、利润率皆上行,经营趋势向好。最新年化营收增速为12.44%,利润增速则高达67.15%,六月前值为58.11%,五月为44.42%。不难看出,利润相较于营收跳跃上升。目前行业利润率5.77%,创2022年2月以来新高。不难看出,行业景气度上行主要缘于光通信。
仪器仪表行业,营收与利润增速趋势下行,但并不太窘。最新行业利润率9.79%。
废弃综合资源利用行业,营收延续小幅上行,利润趋势向好。最新行业利润率2.85%,创大周期新高。但这是一个相对小众的赛道,目前全国规模以上的该行业整体年化利润仅360亿元左右,却已是历史纪录最高值!
金属制品、机械与设备维修行业,营收与利润增速向好,同样为小众赛道。目前行业利润率为7.88%。
电力、热力生产与供应行业,最近一年的年化营收总体在-0.1%至1%间窄幅波动,即营收非常稳定,但利润增速较高。自2025年9月以来,年化利润增速放缓,从增长18.64%下行至最新的增长4.84%。最新利润率为7.03%,创一年新低。但一年内最高利润率也仅7.38%,说明行业运行极其稳定。
燃气生产与供应,水资源生产供应,作为公用事业,行业运行特征与电力、热力行业相似,目前营收、利润增速皆趋势下滑。燃气行业利润率稳定在3.8%左右,最近一年多利润率在3.7%至3.93%之间窄幅波动,类似电力行业利润率窄幅波动特性。近年水资源生产供应利润率总体在9-10%之间窄幅波动。
主要工业品产销量增速
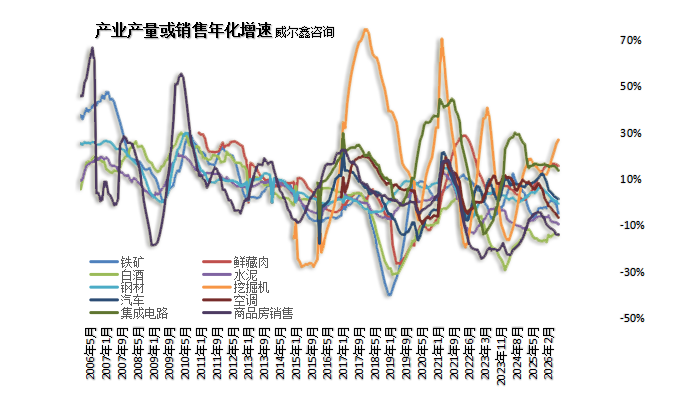
总体趋势偏弱,显示需求不足,但结构分化明显
原铁矿年化产量94812.2万吨,同比下滑4.86%,周期趋势下行;
冷鲜藏肉年化产量4924.1万吨,同比增长15.63%,周期趋势上行,继续彰显以生猪养殖为代表的产业供应过剩;
白酒年化产量342万千升,同比下滑14.22%,周期需求疲软如故;
水泥年化产量161662.8万吨,同比下滑9.47%,周期趋势下行,彰显地产、基建窘境;
十种有色金属年化产量8364.2万吨,同比增长3.57%,周期趋势趋稳上行。最近两年,其年化产量增速大致在3.5-4.5%区间变动,需求增长稳定。但价格上涨力度很大,故导致整个有色金属产业业绩极佳。
钢材年化产量143767.3万吨,比铁矿石年化产量还高,足见我们的铁矿需求很大一部分缘于进口。年化产量同比下跌0.67%,周期需求回软。
金属集装箱年化产量23703.7万立方米,同比下滑18.88%,周期趋势下行;
挖掘铲土运输机年化产量668092台,同比大幅增长26.83%,周期趋势上行;
工业机器人年化产量997533套,同比大幅增长40.50%,创2024年四月下滑16.27%见底后的周期新高,需求旺盛;
服务器机器人年化产量19714018套,同比大幅增长56.79%,比工业机器人需求更旺;
汽车年化产量3377.9万辆,同比增长1.39%。自2025年10月周期见顶12.23%后,增速趋势回软,显示需求趋势减弱;
太阳能电池(光伏)年化产量79761.4万千瓦,同比增长5.97%。自2023年8月产量同比增长71.11%之后,需求增长动能周期减弱,但依然维持正增长;
空调年化产量25936.6万台,同比下跌6.6%,创2023年末以来周期新低;
集成电路年化产量5513.5亿块,同比增长13.72%。2024年以来,总体需求强劲,近年最高同比增速为2024年7月的29.89%。目前需求增速虽然有所放缓,但依然维持着较高的绝对需求增长速度,彰显以芯片为代表的集成电路产业延续高景气度。
全国新建商品房市场运行状况
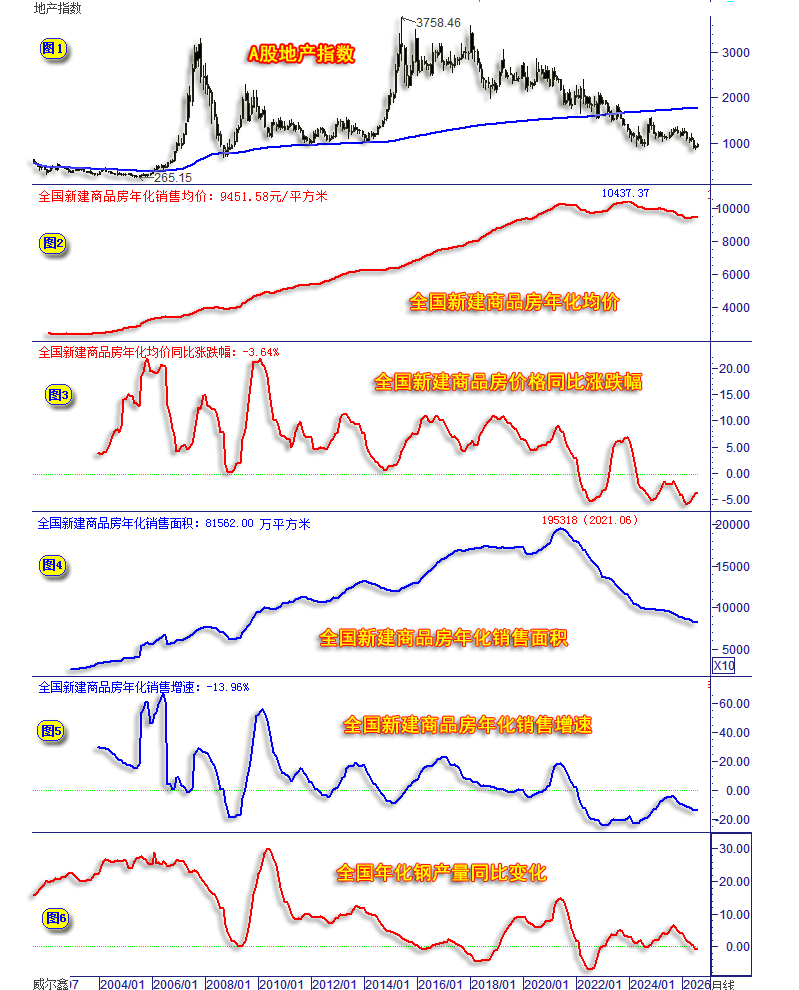
2026年1-7月,全国新建商品房销售面积4.5021亿平方米,销售收入4.2718万亿元。
7月新建商品房销售面积0.4881亿平方米,销售收入4773亿元。
年化销售均价9451.58元/平方米(小图2),同比下跌3.64%(小图3);
年化销售面积8.1562亿平方米(小图4),同比下跌13.96%(小图5),创2025年以来新低。
数据显示,全国新建商品房销售均价自2023年末大周期见顶10437.37元/平方米之后,持续回软,最新年化均价为9451.58元/平方米,新屋价格累积跌幅不大。但体量数倍于新屋的二手房市场价格下跌幅度较大,且各地区,同地区不同片区的房价变化差异很大。
地产周期,哪怕中周期见底了吗?我认为如此判断为时过早。就价格而言,似有中周期见底可能。但地产是否真见底,成交量比成交价更具参考价值。观小图4所示的全国新屋年化销售面积,自2021年6月见顶19.5318亿平方米之后,周期趋势下行信号清晰。最新数据为8.1562亿平方米,超腰斩,且续创周期见顶后的新低。笔者曾将金银珠宝首饰销售类比地产销售,销量才是企业经营的关键因素,售价其次。没有理想的销量,就难有理想的现金流,企业经营就会面临困难。故地产周期何时见底,请紧盯销售量是否周期见底,并对应价格企稳或回升。
小图5、6,新建商品房年化销售增速与全国年化钢产量增速,二者周期趋势高度一致,故也可将全国钢材年产量周期信息,作为地产是否中周期见底的辅助参考信息之一。

